Yatırım 101 - Nvidia Tarihin En Büyük Geri Alımını Açıkladı, Şirketler Neden Kendi Hisselerini Alır?
infoAbout This Title
Nvidia dün kendi hisselerini geri almak için 150 milyar dolarlık yeni bir yetki açıkladı. Eski programdan kalanla birlikte şirketin elindeki toplam yetki 235 milyar dolara çıktı. Tek seferde verilen bu büyüklükte bir geri alım yetkisi ABD borsa tarihinde daha önce görülmedi, önceki rekor Apple'ın 2024'teki 110 milyar dolarıydı.
Geri alım son yıllarda borsanın en büyük alıcılarından biri haline geldi. S&P 500 şirketleri Eylül 2025'e kadar olan 12 ayda kendi hisselerine 1 trilyon dolardan fazla harcadı. Bu para hisse başına kârı, temettü politikalarını, hatta piyasanın ekim ayındaki davranışını bile etkiliyor. Ancak her geri alım aynı değerde değil ve bazen yatırımcının aleyhine de işleyebiliyor.
Nvidia'yı ana portföyümüzde taşıyoruz, yanında Microsoft, Alphabet ve Walmart gibi düzenli geri alım yapan şirketler de var. Değer portföyümüzdeki Bank of America ile Wells Fargo, son beş yılda hisse sayısını en çok azaltan isimlerimiz. Bu yüzden geri alımın ne zaman işe yaradığını, ne zaman yaramadığını bilmek bizim için teorik bir konu değil daha önce bunu da çok konuşmadığımızı farkettim. Birlikte bir bakalım isterim.
Nvidia'nın 150 milyar doları ne kadar büyük?Nvidia'nın yetkileri son üç yılda 25 milyar dolardan 60 milyar dolara çıkmıştı, bu yıl bir anda 150 milyar dolara sıçradı. Şirket toplam 235 milyar doları 2028 mali yılının sonuna, yani Ocak 2028'e kadar kullanmayı bekliyor. Bu tutar yaklaşık 5,5 trilyon dolarlık piyasa değerinin %4'ü ediyor.
Peki bu para nereden geliyor derseniz, yapay zeka çiplerinden. Nvidia yalnızca temmuz sonunda biten çeyrekte hissedarlarına geri alım ve temettüyle 26 milyar dolar döndürdü. Ancak yetkinin, harcamanın kendisi olmadığını da hatırlatmak lazım. Yetki, yönetim kurulunun "bu kadarına kadar alabilirsin" demesi, şirket bunu kullanmak zorunda değil.
Yani dünkü haber bir harcama değil, bir güven beyanı. Şirket önümüzdeki 16 ayda bu kadar nakit üreteceğinden emin olduğunu söylüyor.
Geri alım tam olarak ne demek?Şirketi 100 dilimlik bir pasta gibi düşünün. Şirket piyasadan 10 dilimi geri alıp iptal ederse pasta küçülmez ama dilim sayısı 90'a iner. Elinde tek dilim olan yatırımcının pastadaki payı kendiliğinden büyür.
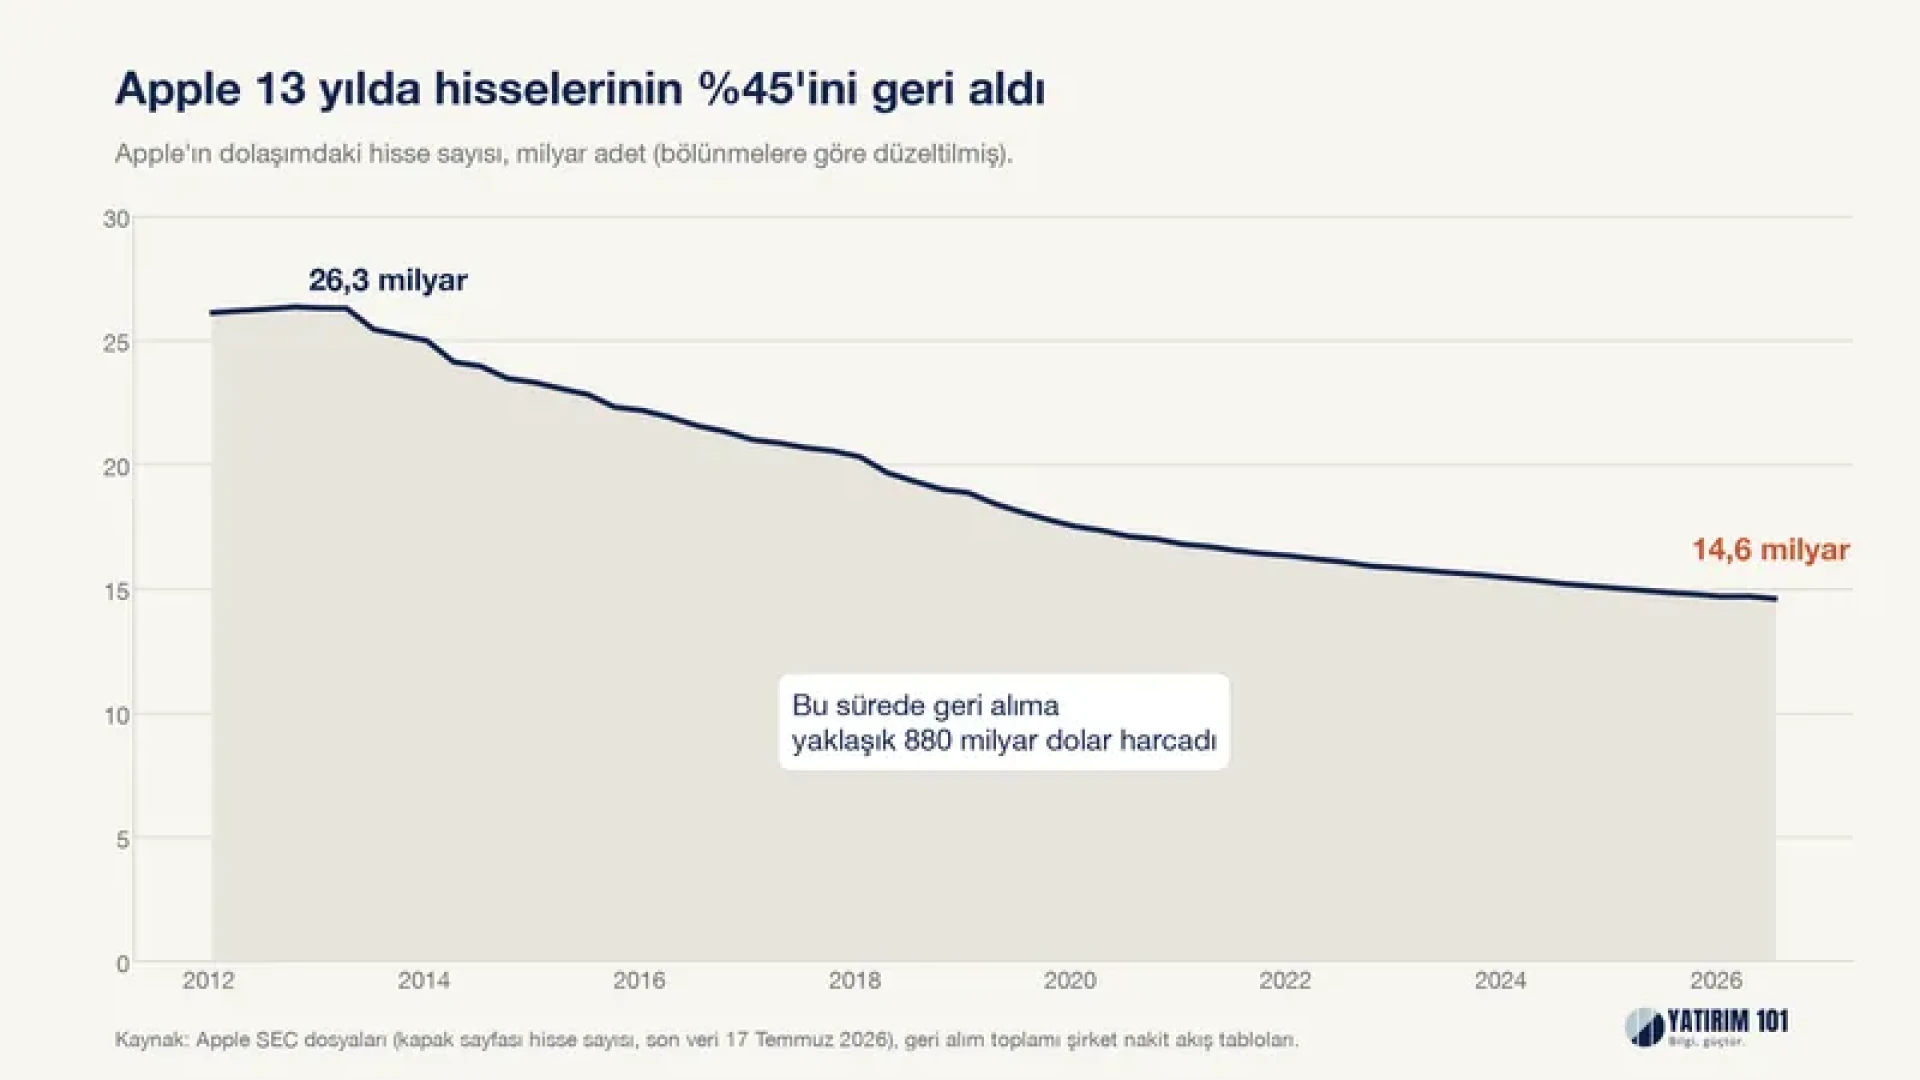
Bunun en uzun soluklu örneği Apple. Şirket 2013'ten bu yana geri alıma yaklaşık 880 milyar dolar harcadı ve dolaşımdaki hisse sayısı 26,3 milyardan 14,6 milyara indi. Yani Apple 13 yılda kendi hisselerinin %45'ini geri aldı. O zaman şöyle düşünün eğer Apple hissesi iyi bir değerlenme sürecine girerse elinizdeki daha değerli hale getir çünkü diğerlerinin alabileceği çok bir şey kalmaz. Diğer önemli konuda EPS olarak bilançolarda beklediğimiz hisse başı kar kavramı.
Apple'ın net kârı 2013'ten bu yana 3 katına çıkarken hisse başı kârı 5 katından fazla arttı. Aradaki farkı geri alım açtı, aynı kâr her yıl daha az hisseye bölündü.
Fakat bu farkın hepsini "yaratılmış değer" saymak doğru olmaz. Kâr büyümeseydi, hisse başına kârın geri alımla artması tek başına hisseyi pahalı yapmaya yetmezdi. Geri alım iyi bir şirketi daha iyi gösterir, kötü bir şirketi kurtarmaz.
Temettü varken neden geri alım?İki yol da hissedara para döndürmenin yöntemi. Aralarındaki ilk fark vergi, temettü geldiği yıl vergilendirilirken geri alımda yatırımcı hissesini satmadıkça vergi ödemiyor.
İkinci fark esneklik, temettüyü bir kez yükselten şirket onu düşürdüğünde piyasa bunu ağır cezalandırıyor, geri alım ise sessizce yavaşlatılabiliyor. Dikkat ettiyseniz Nvidia'nın temettü verimi %0,5'in altında, şirket parayı ağırlıkla geri alımla dağıtıyor.
Ancak geri alım bedava değil. ABD 2023'ten bu yana net geri alımlardan %1 vergi alıyor. Daha önemlisi, şirketlerin çalışanlarına maaşın bir parçası olarak hisse vermesi geri alımın etkisini kısmen siliyor. Nvidia son iki mali yılda geri alıma 74 milyar dolar harcadı, ama seyreltilmiş hisse sayısı son beş yılda sadece %2 azaldı.
Yani bir şirketin ne kadar geri alım açıkladığından çok, hisse sayısının gerçekten azalıp azalmadığına bakmak gerekiyor.
Şirketler ne zaman daha çok alıyor?Geri alımlar kâr arttığında ve kasa dolduğunda büyüyor. 2018'deki kurumlar vergisi indirimi yurt dışındaki nakdin ABD'ye dönmesini sağladı ve geri alımlar tek yılda %55 arttı. 2020'de salgınla birlikte şirketler nakdi korumaya geçti ve harcama yaklaşık %29 azaldı.
Bu grafikte can sıkıcı bir desen var. Şirketler 2007'de, borsa zirvedeyken rekor geri alım yaptı. Ertesi yıl S&P 500 %38 düştü ve 2009'da hisseler en ucuzken geri alımlar 2007'nin dörtte birine indi. Yani şirketler kendi hisselerini ucuzken değil, kasaları doluyken alma eğiliminde.
Bir de takvim etkisi var. Şirketlerin çoğu bilanço açıklamadan önceki birkaç hafta kendi hissesini almıyor. Çeyrek yarın bitiyor, bilançolar ekim ortasında başlıyor, yani piyasanın en büyük alıcılarından biri önümüzdeki haftalarda büyük ölçüde kenarda olacak. Fakat bu sessiz dönemin borsayı düşürdüğü teorisini inceleyen çalışmalar, getirilerde anlamlı bir fark bulamadı.
Geri alımın zayıf tarafıYöneticilerin primi çoğu zaman hisse başına kâra bağlı. Kâr büyümeden hisse başı kârı yükseltmenin en kolay yolu da geri alım. Bu yüzden bazı şirketlerde geri alım, yatırım yapacak fikir bulamayan yönetimin tercihi olabiliyor.
Borçla yapılan geri alım ise faiz %5'in üzerindeyken ayrı bir risk. Dünkü yazımızda anlattığımız gibi, bu ortamda piyasa borcu cezalandırıyor. Geri alımı borç alarak finanse eden şirket, düşük faiz döneminde mantıklı olan bir hesabı pahalı bir dünyada sürdürmeye çalışıyor.
Geri alım yapan şirketleri toplu halde almak da işe yaramadı. Son 12 ayda hisse sayısını en az %5 azaltan şirketleri alan bir fon, son on yılda temettü dahil %243 artarken S&P 500 %314 yükseldi. Yani bu tek başına iyi bir yatırım yöntemi değil, böyle bir algı var. Hissesine sahip çıkan şirket iyidir gibi veriler pek öyle göstermiyor.
Yani kısacası geri alım tek başına bir yatırım stratejisi değil, iyi bir şirketin elindeki araçlardan biri olarak görülmeli.
Faiz %5'teyken geri alımın hesabı değişiyor mu?Bir şirketin kendi hissesini alması, aslında kendi kârına yatırım yapması demek. Bu yatırımın getirisini kabaca kâr verimi, yani fiyat/kazanç oranının tersi gösteriyor. S&P 500 şu an gelecek 12 ayın beklenen kârının yaklaşık 19 katından işlem görüyor, bu da %5,2 civarında bir kâr verimi demek.
10 yıllık ABD tahvili de dün sabah %5,2 veriyordu. Yani ortalama bir şirket için kendi hissesini almakla devlet tahvili almak arasındaki fark neredeyse kapandı. Kârı hızla büyüyen şirkette hesap yine geri alımdan yana, büyümesi yavaşlayan ve borçla alan şirkette ise tahvil daha cazip hale geliyor.
Nvidia bu ayrımın iyi tarafında. Geri alımı borçla değil nakitle yapıyor, kârı da hâlâ yıllık bazda iki katından fazla artıyor. Bu yüzden bence buradaki geri alım, şirketin kendi geleceğine koyduğu bir güven olarak okunmalı. Piyasaya da olumlu bir mesaj.
Bizim açımızdan anlamı ne?Portföylerimizdeki şirketlerin çoğu son beş yılda hisse sayısını azalttı. En büyük düşüş değer portföyümüzdeki bankalarda. Wells Fargo'nun hisse sayısı %22, Bank of America'nınki %13 azaldı. Haziran sonundaki stres testinin ardından bankalar yeni programlar açıklamıştı, JPMorgan tek başına 50 milyar dolarlık bir geri alım duyurdu.
Tablonun öbür ucunda hisse sayısı artan şirketlerimiz de var. Broadcom'un artışı VMware'i hisseyle satın almasından, Palantir'inki çalışanlara verilen hisselerden geliyor. Büyüme aşamasındaki bir şirkette bunu olağan buluyorum, ama takip edilmesi gereken nokta şu, kâr büyümesi hisse sayısındaki artışın önünde kalmalı.
Nvidia'nın dünkü kararını ben, yapay zeka yatırım döngüsünün daha uzun süreceğine dair şirketin kendi parasıyla verdiği bir oy olarak görüyorum. Geri alımın değeri, şirketin ürettiği nakde ve kârını büyütmeye devam etmesine bağlı. Nvidia'da ikisi de yerinde olduğu sürece bu haberi portföyümüz için olumlu okuyorum.
Geri alım dilim sayısını azaltır, ama pastayı büyüten her zaman kârdır.
EPS'deki Per Share önemli ancak earnings daha önemli :)
Comments (0)