Yatırım 101 - Borçla Alınan Hisseler Rekorda, Kredili Alım Düşüşü Nasıl Büyütür?
infoAbout This Title
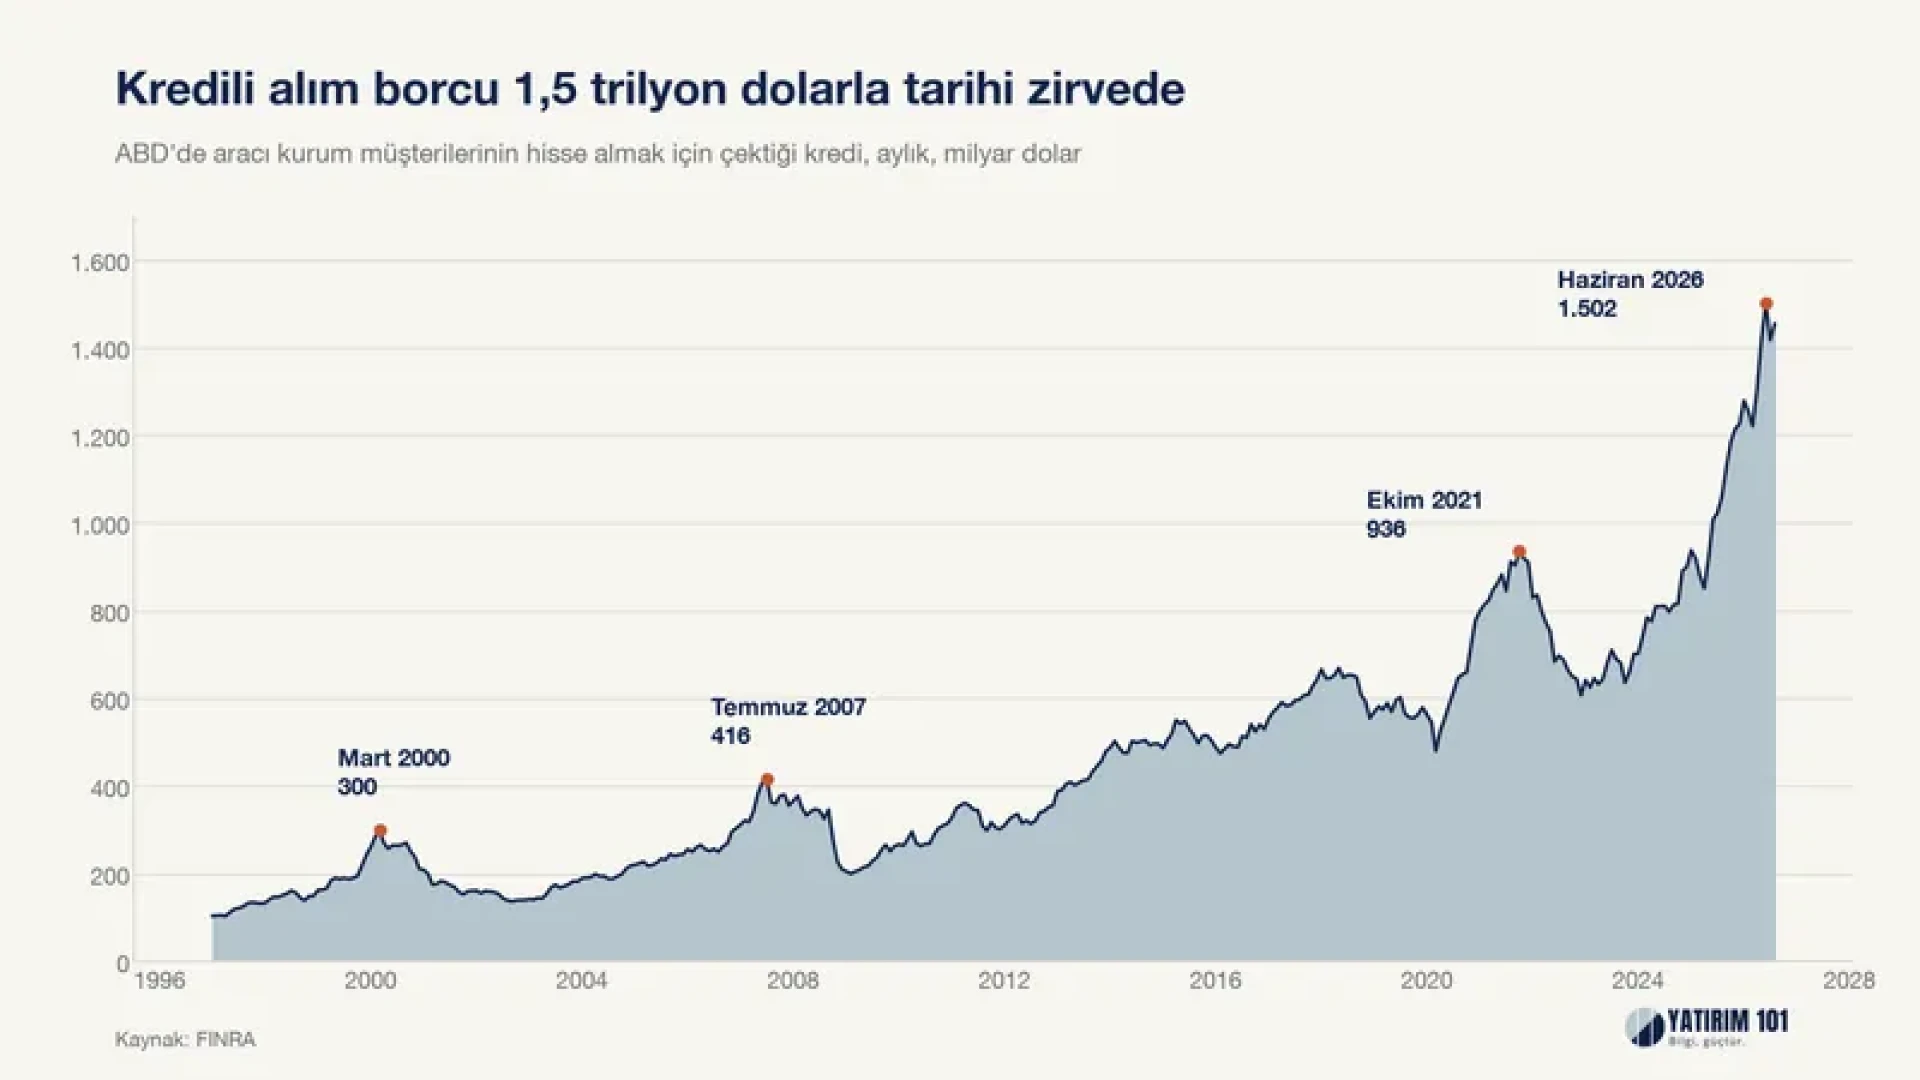
Yarı iletken endeksi 6 Ekim'den bu yana altı seansta %12 düştü ve çip şirketleri yaklaşık 1 trilyon dolar değer kaybetti. Bu sertliğin arkasında sadece yapay zeka tartışması yok. ABD'de yatırımcıların hisse almak için aracı kurumlardan çektiği kredi haziranda 1,5 trilyon dolarla tarihin en yüksek seviyesine çıktı.
Kaldıraç piyasada iki yönlü çalışır. Yükselişte kazancı büyütür, düşüşte ise yatırımcıyı istemediği bir anda satmaya zorlar ve düşüşü hızlandırır. IMF bu hafta yayımladığı finansal istikrar raporunda yapay zeka kaynaklı bir düzeltmeyi küresel sistemin üç büyük riskinden biri olarak saydı ve "yapay zeka ekosisteminde kaldıracın arttığı" uyarısını yaptı.
Bu konu bizim için soyut değil. Bu hafta en sert düşen hisseler büyüme portföyümüzdeki Lumentum, Applied Digital ve Celestica oldu, her biri yaklaşık bir haftada %19-23 değer kaybetti. Ana portföyümüzdeki Nvidia ve Broadcom ise %8-9 düştü. Bu yazıda, bu farkın bir bölümünün kaldıraçtan geldiğini rakamlarla anlatacağım.
Kredili alım nasıl çalışır?Kredili alım, yatırımcının kendi parasının yanında aracı kurumdan borç alarak hisse almasıdır. ABD'de yatırımcı ilk alımda hisse değerinin en az yarısını kendi parasıyla karşılamak zorunda, yani 10 bin dolarla en fazla 20 bin dolarlık hisse alabilir. Sonrasında hesaptaki kendi payı hisse değerinin %25'inin altına inerse aracı kurum ek teminat ister. Birçok aracı kurum oynak hisselerde bu eşiği %50'ye kadar çıkarıyor.
Örneği yürütürsek, hisse %25 düştüğünde 20 bin dolarlık pozisyon 15 bine iner, borç ise 10 bin dolar olarak kalır. Yatırımcının kendi parası 10 binden 5 bine düşmüş, yani yarıya inmiştir. Hisse %33 düştüğünde payı %25'e iner ve aracı kurum ek para ister. Yatırımcı ek para yatıramazsa kurum hisseyi piyasada kendisi satar.
Zorunlu satış fiyatı biraz daha düşürür, düşen fiyat başka yatırımcıları teminat çağrısı eşiğine iter ve zincir böyle büyür. Kredili alım bu yüzden düşüşün sebebi değil ama hızlandırıcısıdır.
Borç tarihin en yüksek seviyesindeABD'de kredili alım borcu Mart 2000'deki internet balonunun zirvesinde 300 milyar, Temmuz 2007'de 416 milyar, Ekim 2021'de 936 milyar dolardı. Bu yılın haziranında ise 1,5 trilyon dolara çıktı. Ağustos itibarıyla borç bir yıl öncesine göre hâlâ %37 fazla.
Tek bir aracı kurumun rakamı da aynı tabloyu gösteriyor. Schwab'ın bu hafta açıkladığı rakama göre müşterilerinin kredili alım borcu eylül sonunda 188 milyar dolara çıktı. Bu rakam bir yıl önce 97 milyar dolardı ve 2021'deki çılgınlık döneminin zirvesi 87 milyar dolardı.
Ancak tek başına rakamın büyüklüğü yanıltıcı olabilir, çünkü piyasa da 2000'e göre çok büyüdü. Bu yüzden bir sonraki bölümde oranlara da bakacağız.
Kaldıraç sadece kredili hesaplarda değilBugünkü kaldıracın önemli bir kısmı kredili hesaplarda değil, kaldıraçlı fonlarda birikiyor. Kaldıraçlı fon, endeksin ya da bir hissenin günlük hareketinin iki ya da üç katını vermeyi hedefleyen yatırım fonu. ABD'de bu fonların varlıkları eylülde yaklaşık 190 milyar dolara çıktı ve bunun %43'ü Nasdaq ile yarı iletken hisselerine bağlı. IMF'nin raporuna göre kaldıraçlı fonlar içinde tek bir hisseye bağlı olanların payı %16'dan %28'e yükseldi.
Bu fonların nasıl çalıştığını bu hafta çok net gördük. Yarı iletken endeksi 6-15 Ekim arasında %12 düşerken endeksin günlük hareketini üç kat veren fon %35 eridi. Haberlere göre aynı hafta bu fona yaklaşık 3,8 milyar dolar giriş oldu, yani bazı yatırımcılar düşüşe kaldıraçla karşılık verdi.
Profesyonel tarafta da durum farklı değil. Hedge fonların brüt kaldıracı 2025 sonunda kayıtların en yüksek seviyesine çıkmıştı. Temmuzdaki yapay zeka satışında Goldman Sachs ve JPMorgan'ın yoğun pozisyonlu fonlardan ek teminat istediği basına yansımıştı. Kore ise aynı ay büyük teknoloji şirketlerine bağlı yeni tek hisse kaldıraçlı fonların listelenmesini durdurdu, bu fonlara giriş için istenen asgari teminatı da üç katına çıkardı.
Tarih ne söylüyor?Kredili alım borcunun bir yıllık artış hızı geçmiş zirvelerde çok yükselmişti. 2000'de %80'e, 2007'de %63'e, 2021'de %72'ye çıkmıştı. Bu yıl en yüksek artış mayısta %54 oldu.
Zirveden sonra ne olduğu da önemli. Dikkat ettiyseniz üç dönemde de borç, piyasanın zirvesine yakın bir tarihte tepe yaptı ve sonrasında sert eridi. 2000-2002 arasında %55, 2007-2009 arasında %52, 2021-2022 arasında %35 azaldı. Bu erime, yatırımcıların ya kendi isteğiyle ya da teminat çağrısıyla pozisyon kapatması demek.
Bu yıl da benzer bir ilk işaret görüldü. Borç haziran zirvesinden temmuzda %6 geriledi, aynı ay yapay zeka hisselerinde ilk satış dalgası ve hedge fonlara gelen teminat çağrıları yaşandı. Fakat ağustosta borç yeniden artmaya başladı. Yani kredili alım bir zamanlama aracı değil, piyasanın hızını ölçen bir gösterge.
Alarm mı, hız göstergesi mi?Kredili alım borcunu ABD şirketlerinin toplam hisse değerine oranladığımızda tablo daha sakin. Bu oran haziranda %1,21 oldu. Mart 2000'de %1,43, Haziran 2007'de %1,51'di ve 2021'deki seviye bugünküyle aynıydı.
Yani sistem genelinde kaldıraç tarihi bir uç noktada değil, sorun toplamda değil yoğunlaşmada. Kaldıraçlı fon varlıklarının neredeyse yarısı Nasdaq ve yarı iletken hisselerinde, tek hisseye bağlı fonların payı hızla artıyor. Bu yüzden satış geldiğinde endeks %1 düşerken kaldıracın biriktiği yapay zeka hisseleri %20 düşebiliyor.
Dün TSMC "talepte hiçbir yavaşlama görmüyoruz" dedi ve rakamlarıyla bunu kanıtladı. Aynı gün yarı iletken hisseleri düşmeye devam etti. Bu iki gerçeği yan yana koyduğumda, portföyümüzdeki yapay zeka hisselerindeki sert düşüşün önemli bir kısmının iş tarafından değil, bu hisselerde biriken kaldıracın çözülmesinden geldiğini düşünüyorum.
Takip edilmesi gereken ilk nokta FINRA'nın bu ayın üçüncü haftasında açıklayacağı eylül verisi. Borç düşmeye başlarsa kaldıraç çözülmesi resmi olarak başlamış demektir, bu süreç geçmişte birkaç ay sürdü. İkinci nokta kaldıraçlı fonlara para girişi. Düşüşe kaldıraçla girenler arttıkça bir sonraki düşüş dalgası da sert olur.
Kaldıraç azaldıkça hisseleri zorla satan el ortadan kalkar ve fiyatlar şirketlerin gerçek performansına döner. Geçmiş dönemlerde kaldıracın temizlenmesi acı verici oldu, ama sonrasında güçlü şirketler daha sağlam bir zeminden yükseldi.
Uzun vadeli yatırımcı için buradaki ders basit, kredili yatırımcı fiyat düştüğünde satmak zorunda kalır, kendi parasıyla yatırım yapan ise bekleyebilir.
Piyasada en değerli şey doğru hisseyi bulmak kadar, yanlış zamanda satmak zorunda kalmamaktır.Yarı iletken endeksi 6 Ekim'den bu yana altı seansta %12 düştü ve çip şirketleri yaklaşık 1 trilyon dolar değer kaybetti. Bu sertliğin arkasında sadece yapay zeka tartışması yok. ABD'de yatırımcıların hisse almak için aracı kurumlardan çektiği kredi haziranda 1,5 trilyon dolarla tarihin en yüksek seviyesine çıktı.
Kaldıraç piyasada iki yönlü çalışır. Yükselişte kazancı büyütür, düşüşte ise yatırımcıyı istemediği bir anda satmaya zorlar ve düşüşü hızlandırır. IMF bu hafta yayımladığı finansal istikrar raporunda yapay zeka kaynaklı bir düzeltmeyi küresel sistemin üç büyük riskinden biri olarak saydı ve "yapay zeka ekosisteminde kaldıracın arttığı" uyarısını yaptı.
Bu konu bizim için soyut değil. Bu hafta en sert düşen hisseler büyüme portföyümüzdeki Lumentum, Applied Digital ve Celestica oldu, her biri yaklaşık bir haftada %19-23 değer kaybetti. Ana portföyümüzdeki Nvidia ve Broadcom ise %8-9 düştü. Bu yazıda, bu farkın bir bölümünün kaldıraçtan geldiğini rakamlarla anlatacağım.
Kredili alım nasıl çalışır?Kredili alım, yatırımcının kendi parasının yanında aracı kurumdan borç alarak hisse almasıdır. ABD'de yatırımcı ilk alımda hisse değerinin en az yarısını kendi parasıyla karşılamak zorunda, yani 10 bin dolarla en fazla 20 bin dolarlık hisse alabilir. Sonrasında hesaptaki kendi payı hisse değerinin %25'inin altına inerse aracı kurum ek teminat ister. Birçok aracı kurum oynak hisselerde bu eşiği %50'ye kadar çıkarıyor.
Örneği yürütürsek, hisse %25 düştüğünde 20 bin dolarlık pozisyon 15 bine iner, borç ise 10 bin dolar olarak kalır. Yatırımcının kendi parası 10 binden 5 bine düşmüş, yani yarıya inmiştir. Hisse %33 düştüğünde payı %25'e iner ve aracı kurum ek para ister. Yatırımcı ek para yatıramazsa kurum hisseyi piyasada kendisi satar.
Zorunlu satış fiyatı biraz daha düşürür, düşen fiyat başka yatırımcıları teminat çağrısı eşiğine iter ve zincir böyle büyür. Kredili alım bu yüzden düşüşün sebebi değil ama hızlandırıcısıdır.
Borç tarihin en yüksek seviyesindeABD'de kredili alım borcu Mart 2000'deki internet balonunun zirvesinde 300 milyar, Temmuz 2007'de 416 milyar, Ekim 2021'de 936 milyar dolardı. Bu yılın haziranında ise 1,5 trilyon dolara çıktı. Ağustos itibarıyla borç bir yıl öncesine göre hâlâ %37 fazla.
Tek bir aracı kurumun rakamı da aynı tabloyu gösteriyor. Schwab'ın bu hafta açıkladığı rakama göre müşterilerinin kredili alım borcu eylül sonunda 188 milyar dolara çıktı. Bu rakam bir yıl önce 97 milyar dolardı ve 2021'deki çılgınlık döneminin zirvesi 87 milyar dolardı.
Ancak tek başına rakamın büyüklüğü yanıltıcı olabilir, çünkü piyasa da 2000'e göre çok büyüdü. Bu yüzden bir sonraki bölümde oranlara da bakacağız.
Kaldıraç sadece kredili hesaplarda değilBugünkü kaldıracın önemli bir kısmı kredili hesaplarda değil, kaldıraçlı fonlarda birikiyor. Kaldıraçlı fon, endeksin ya da bir hissenin günlük hareketinin iki ya da üç katını vermeyi hedefleyen yatırım fonu. ABD'de bu fonların varlıkları eylülde yaklaşık 190 milyar dolara çıktı ve bunun %43'ü Nasdaq ile yarı iletken hisselerine bağlı. IMF'nin raporuna göre kaldıraçlı fonlar içinde tek bir hisseye bağlı olanların payı %16'dan %28'e yükseldi.
Bu fonların nasıl çalıştığını bu hafta çok net gördük. Yarı iletken endeksi 6-15 Ekim arasında %12 düşerken endeksin günlük hareketini üç kat veren fon %35 eridi. Haberlere göre aynı hafta bu fona yaklaşık 3,8 milyar dolar giriş oldu, yani bazı yatırımcılar düşüşe kaldıraçla karşılık verdi.
Profesyonel tarafta da durum farklı değil. Hedge fonların brüt kaldıracı 2025 sonunda kayıtların en yüksek seviyesine çıkmıştı. Temmuzdaki yapay zeka satışında Goldman Sachs ve JPMorgan'ın yoğun pozisyonlu fonlardan ek teminat istediği basına yansımıştı. Kore ise aynı ay büyük teknoloji şirketlerine bağlı yeni tek hisse kaldıraçlı fonların listelenmesini durdurdu, bu fonlara giriş için istenen asgari teminatı da üç katına çıkardı.
Tarih ne söylüyor?Kredili alım borcunun bir yıllık artış hızı geçmiş zirvelerde çok yükselmişti. 2000'de %80'e, 2007'de %63'e, 2021'de %72'ye çıkmıştı. Bu yıl en yüksek artış mayısta %54 oldu.
Zirveden sonra ne olduğu da önemli. Dikkat ettiyseniz üç dönemde de borç, piyasanın zirvesine yakın bir tarihte tepe yaptı ve sonrasında sert eridi. 2000-2002 arasında %55, 2007-2009 arasında %52, 2021-2022 arasında %35 azaldı. Bu erime, yatırımcıların ya kendi isteğiyle ya da teminat çağrısıyla pozisyon kapatması demek.
Bu yıl da benzer bir ilk işaret görüldü. Borç haziran zirvesinden temmuzda %6 geriledi, aynı ay yapay zeka hisselerinde ilk satış dalgası ve hedge fonlara gelen teminat çağrıları yaşandı. Fakat ağustosta borç yeniden artmaya başladı. Yani kredili alım bir zamanlama aracı değil, piyasanın hızını ölçen bir gösterge.
Alarm mı, hız göstergesi mi?Kredili alım borcunu ABD şirketlerinin toplam hisse değerine oranladığımızda tablo daha sakin. Bu oran haziranda %1,21 oldu. Mart 2000'de %1,43, Haziran 2007'de %1,51'di ve 2021'deki seviye bugünküyle aynıydı.
Yani sistem genelinde kaldıraç tarihi bir uç noktada değil, sorun toplamda değil yoğunlaşmada. Kaldıraçlı fon varlıklarının neredeyse yarısı Nasdaq ve yarı iletken hisselerinde, tek hisseye bağlı fonların payı hızla artıyor. Bu yüzden satış geldiğinde endeks %1 düşerken kaldıracın biriktiği yapay zeka hisseleri %20 düşebiliyor.
Dün TSMC "talepte hiçbir yavaşlama görmüyoruz" dedi ve rakamlarıyla bunu kanıtladı. Aynı gün yarı iletken hisseleri düşmeye devam etti. Bu iki gerçeği yan yana koyduğumda, portföyümüzdeki yapay zeka hisselerindeki sert düşüşün önemli bir kısmının iş tarafından değil, bu hisselerde biriken kaldıracın çözülmesinden geldiğini düşünüyorum.
Takip edilmesi gereken ilk nokta FINRA'nın bu ayın üçüncü haftasında açıklayacağı eylül verisi. Borç düşmeye başlarsa kaldıraç çözülmesi resmi olarak başlamış demektir, bu süreç geçmişte birkaç ay sürdü. İkinci nokta kaldıraçlı fonlara para girişi. Düşüşe kaldıraçla girenler arttıkça bir sonraki düşüş dalgası da sert olur.
Kaldıraç azaldıkça hisseleri zorla satan el ortadan kalkar ve fiyatlar şirketlerin gerçek performansına döner. Geçmiş dönemlerde kaldıracın temizlenmesi acı verici oldu, ama sonrasında güçlü şirketler daha sağlam bir zeminden yükseldi.
Uzun vadeli yatırımcı için buradaki ders basit, kredili yatırımcı fiyat düştüğünde satmak zorunda kalır, kendi parasıyla yatırım yapan ise bekleyebilir.
Piyasada en değerli şey doğru hisseyi bulmak kadar, yanlış zamanda satmak zorunda kalmamaktır.
Comments (0)