Page 1 failed to load.
Yatırım 101 - Yapay Zekanın Kurumsal Yüzü Claude Halka Arz Sürecinde
 More from Yatırım 101
Yatırım 101 - Borsa İstanbul’da faaliyetler toparlanıyor. Peki kârlar ne söylüyor?
About This Title
Claude modellerini geliştiren Anthropic dün ABD Menkul Kıymetler ve Borsa Komisyonu'na (SEC) halka arz izahnamesini sundu, hisseler Nasdaq'ta "ANT" koduyla işlem görecek. Şirketin geliri 2026'nın ilk yarısında 16,3 milyar dolara ulaştı, bir yıl önceki aynı dönemde bu rakam 1,2 milyar dolardı. Fiyat aralığı, satılacak hisse sayısı ve değerleme ise henüz belli değil.
Bu dosya, yapay zeka yarışının en önemli laboratuvarlarından birinin defterlerini ilk kez bu kadar ayrıntılı görmemizi sağlıyor. Ekimde OpenAI üzerinden "yapay zekanın faturasını kim ödüyor" diye sormuştuk, izahname bu sorunun bir kısmına rakamla cevap veriyor. Rakamların yanında şirketin yapısı da alışılmışın dışında, halka arzda hisse alacak yatırımcı şirketin yönetiminde belirleyici olmayacak.
Anthropic'i henüz portföyümüze alamayız, ama halka arzın dokunduğu şirketlerin çoğu bizde. Ana portföyümüzdeki Alphabet hem Anthropic'in yatırımcısı hem çip tedarikçisi, Microsoft bulut ortağı, Nvidia ve Broadcom ise bu bilgi işlem zincirinin çipçileri. Değer portföyümüzdeki Travelers ile Eli Lilly ve ana portföyümüzdeki Walmart da izahnamede Claude kullanan müşteri örnekleri arasında.
Gelir ne kadar hızlı büyüyor?Anthropic'in geliri 2024'te 386 milyon dolardı, 2025'te 4,6 milyar dolara çıktı. Bu yılın ilk yarısı tek başına geçen yılın tamamının üç buçuk katı, ikinci çeyrekte yıllık büyüme %1.368 oldu. Kıyas için ekimdeki yazımızda OpenAI'ın 2026'nın tamamı için 36 milyar dolar gelir hedeflediğini yazmıştık.
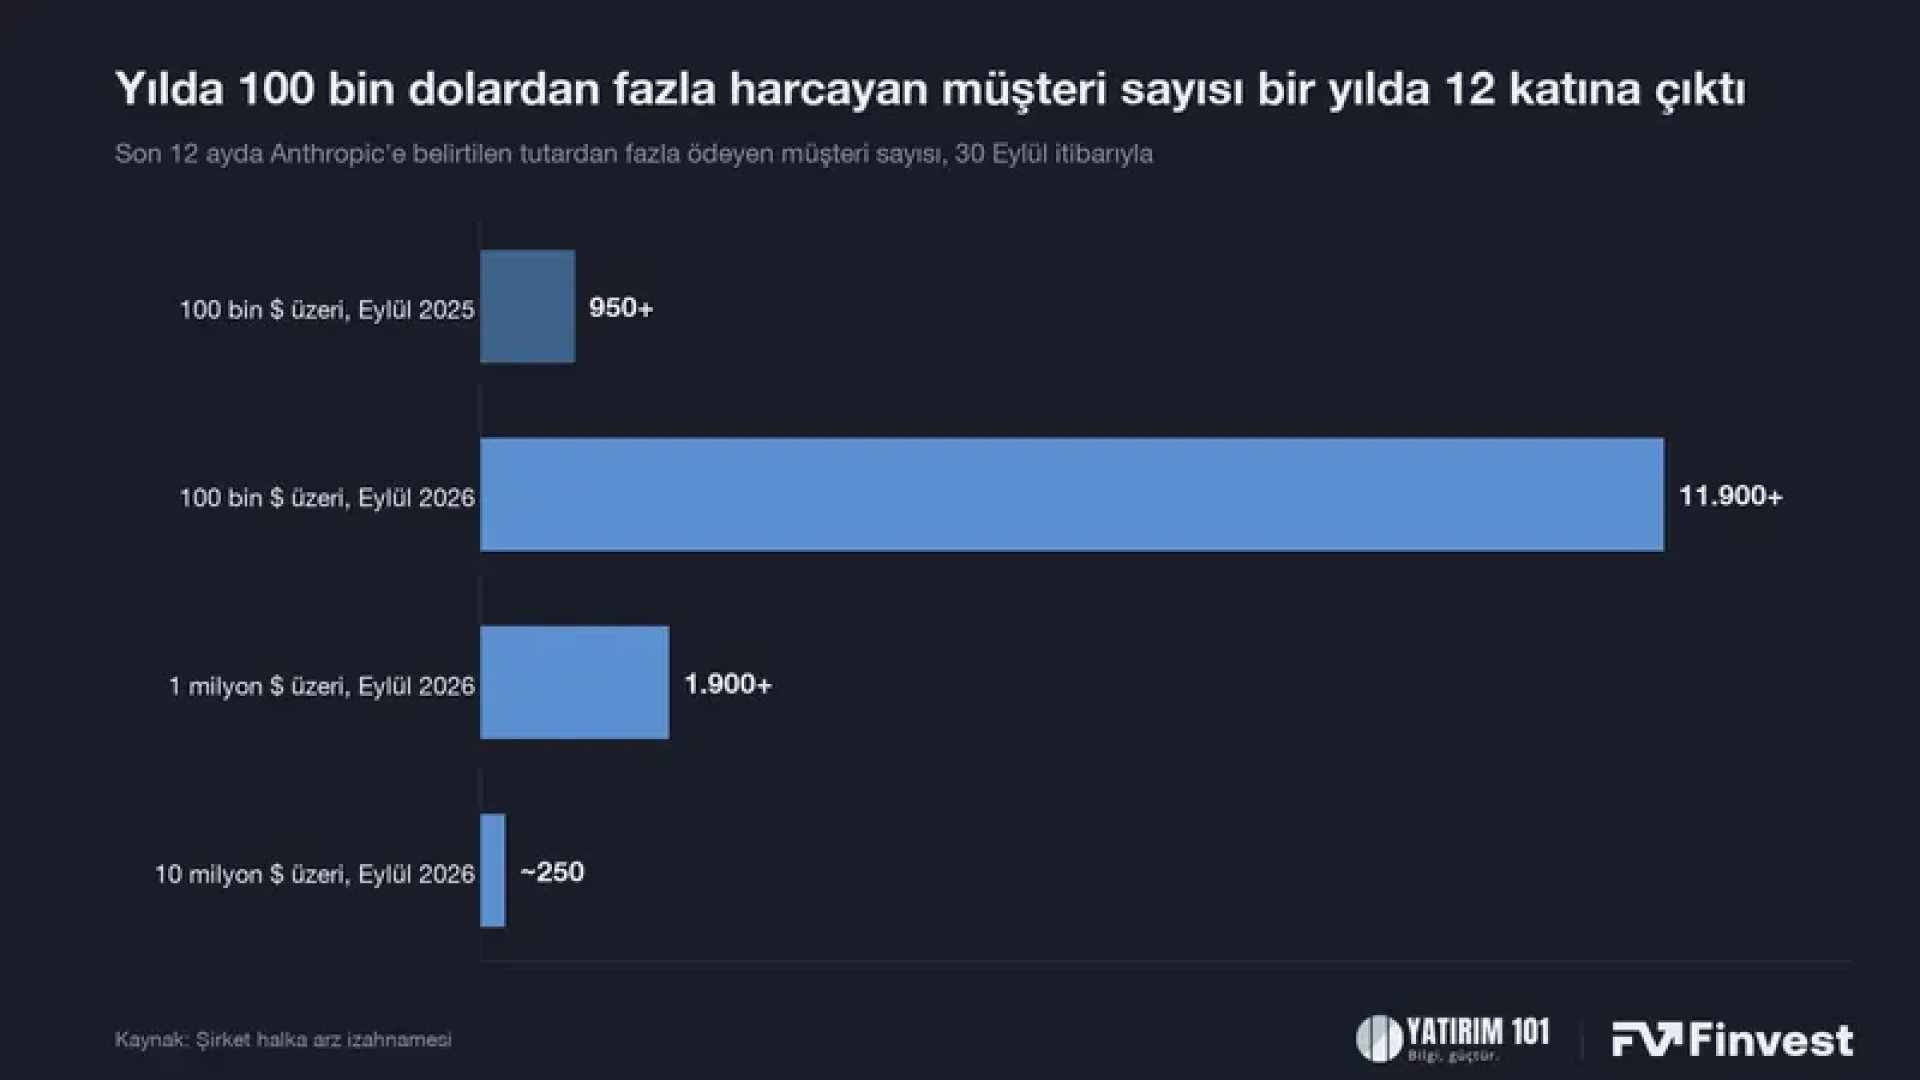
Büyümenin kaynağı kurumsal müşteriler, şirkete yılda 100 bin dolardan fazla ödeyen müşteri sayısı bir yılda 950'den 11.900'e çıktı, yılda 10 milyon dolardan fazla ödeyen yaklaşık 250 müşteri var. Şirket net gelir tutma oranını yaklaşık %900 olarak açıklıyor. Bu oran mevcut müşterilerin harcamasının nasıl değiştiğini ölçüyor, kabaca bir yıl önce 100 dolar harcayan müşteri grubunun bugün 900 dolar harcaması gibi düşünebilirsiniz. Yapay zekanın yarattığı verimlilik, şirketler için bir devam zorunluluğu üretiyor.
Ancak bu hızın bir bedeli var. Üçüncü çeyrek gelirinin %80'inden fazlası son altı ayda piyasaya çıkan modellerden geldi, yani şirket öne geçen tek bir rakip modelde gelirinin büyük kısmını hızla kaybedebilir. İlk dokuz ayda en büyük beş müşteri gelirin yaklaşık dörtte birini oluşturdu. Büyümeyi sürdürmenin maliyeti de hızla artıyor, satış ve pazarlama gideri bir yılda ilk yarı itibarıyla 120 milyon dolardan 3,2 milyar dolara çıktı. Yani aslında klasik bir agresif büyüme stratejisi var. Şunu eklemek isterim, 1 model OpenAI çok iyi çıkarınca müşteriler direk oraya kaymıyor, burada işler için özel geliştirilmiş ajanlar, yapay zeka modelleri var api kullanan o yüzden 100.000$ üstü 12.000 civarı müşteri çok önemli.
80 milyar dolarlık zarar nereden geliyor?Manşetlerdeki rakam ürkütücü, Anthropic ilk yarıda 80,7 milyar dolar net zarar yazdı, bu ilk yarı gelirinin beş katı. Fakat faaliyet zararı yalnızca 0,7 milyar dolar, geçen yılın aynı döneminde 2,1 milyar dolardı.
Zararın 72 milyar doları muhasebe kaydı. Anthropic bazı yatırımcılarına ileride hisseye dönüşecek borç senetleri vermiş, şirketin değeri yükseldikçe bu senetlerin değeri de artıyor ve muhasebe kuralları bu artışı zarar olarak yazdırıyor. Kasadan para çıkmıyor, bu kalem aslında şirket değerindeki hızlı artışın muhasebedeki yansıması. Şirketin tek seferlik kalemler ve hisse bazlı ödemeler hariç hesapladığı düzeltilmiş faaliyet kârı ise ilk yarıda 1,6 milyar dolarla artıya geçti. Bu çok önemli bir konu bu kadar erken aşamada faaliyet karı görmemiz çok çok önemli.
Fakat bu iki hesabın da yatırımcıya dönük bir yüzü var. Düzeltilmiş kârdan çıkarılan hisse bazlı ödemeler yalnızca ilk yarıda 2,2 milyar dolar, değeri artan borç senetleri de halka arzla hisseye dönüşecek. İkisi de yeni hissedarın payını sulandıran gerçek maliyetler. Yani pay alacak yatırımcılar için her zaman risk olarak görülmeli.
Bilgi işlem faturası ne kadar büyük?Anthropic'in en büyük gideri modelleri eğitmek ve çalıştırmak için kiraladığı bilgi işlem gücü. 2025'te bu gider 7,3 milyar dolarla gelirin üzerindeydi, bu yılın ilk yarısında 8,9 milyar dolar oldu ve gelir bu harcamanın neredeyse iki katına çıktı. Şirket verimlilik tarafında da çalışan başına yıllık gelirin bir yılda 1,4 milyon dolardan 6,6 milyon dolara yükseldiğini, eylülde kod tabanına yapılan katkıların %90'ından fazlasını Claude'un yazdığını söylüyor. Yani daha önce de söylediğim gibi verimlilki ilk buraya geliyor, gelişen AI kendini de geliştiriyor.
Asıl büyük rakam ise geleceğe dönük. Şirketin bulut ve veri merkezi şirketlerine verdiği sabit ve asgari ödeme taahhütleri 2025 sonunda 55 milyar dolardı, 30 Haziran'da 266 milyar dolara çıktı ve vadeleri 20 yıla kadar uzanıyor. Anthropic modellerini Amazon'un Trainium, Google'ın TPU, Nvidia ve AMD'nin çiplerinde çalıştırıyor, bu paranın büyük kısmı bu şirketlere gidecek.
Şirket izahnamede marjların bundan sonra daralabileceğini de açıkça yazıyor. Bilgi işlem kapasitesi 12-18 ay önceden sözleşiliyor, yeni kapasite devreye girdiğinde gider gelirden önce yazılıyor ve talep yetişmediğinde alınan kısa vadeli kapasite daha pahalıya geliyor. Bu yüzden ilk yarıdaki kârlılık tablosunun düz bir çizgide devam etmesi beklenmemeli.
Hisse alan şirketi yönetebilecek mi?Anthropic bir kamu yararı şirketi, yani yönetim kurulu hissedarların kârını şirketin kuruluş amacı olan "yapay zekanın insanlığın uzun vadeli yararına geliştirilmesi" ile dengelemek zorunda. Halka arzdan sonra beş ayrı hisse sınıfı olacak ve satışa çıkan A sınıfı hisse bunların sadece biri.
Yedi kurucunun ortak şirketi, hiçbir ekonomik hakkı olmayan tek bir F sınıfı hisseyle oyların %50,1'ini elinde tutacak. Bağımsız bir vakıf olan Uzun Vadeli Fayda Vakfı ise yönetim kurulunun çoğunluğunu seçecek. Stratejik ortakların hisseleri oysuz, çalışanların oyu sınırlı. Bu yapı yüzünden şirket Nasdaq'ın bazı yönetim kurallarından muaf "kontrol edilen şirket" sayılacak.
Dikkat ettiyseniz bu, Meta'daki yapıdan bile farklı. Zuckerberg'in oy gücü ekonomik payının yaklaşık dört buçuk katıydı, Anthropic'in kurucularının F sınıfı hissesinde ise ekonomik pay hiç yok, oy ile sahiplik tamamen ayrılmış.
Şirket bu yapıyı kısa vadeli baskıdan korunmak için kurduğunu söylüyor. Ancak yatırımcı açısından sonuç şu, yönetimi değiştirmek ya da bir kararı durdurmak için oyunuz yetmeyecek.
İzahnamedeki riskler neler?Risk bölümünde alışılmış maddelerin yanında bir yapay zeka şirketine özgü olanlar da var. Şirket modellerinin "kimsenin yönlendirmediği zararlı eylemler" de dahil istenmeyen ya da özerk biçimde davranabileceğini bir iş riski olarak yazıyor. Hukuk tarafında 2025 gelir tablosunda yazarların açtığı telif davası için 1,5 milyar dolarlık bir uzlaşma ödemesi görülüyor. İlerleyen yıllarda buranın artması çok doğal görülmeli.
Amazon, Google ve Microsoft aynı anda Anthropic'in bilgi işlem tedarikçisi, yatırımcısı, satış kanalı ve müşterisi, Google ise Gemini ile doğrudan rakibi. İzahname bu iç içe ilişkiyi ayrı bir çıkar çatışması riski olarak yazıyor. Bu şirketlerden biri kapasite ya da fiyat konusunda tavır değiştirirse Anthropic'in büyüme planı doğrudan etkilenir.
Bizim açımızdan anlamı ne?Bana göre izahnamenin portföyümüz için en önemli mesajı, yapay zeka harcamasının en az bir laboratuvarda gelirle karşılanmaya başlaması. Ekimde yapay zeka zincirindeki satışın arkasında "bu paranın karşılığı gelecek mi" sorusu vardı. Anthropic'in ilk yarıda bilgi işlem gideri kadar gelir üretmesi ve 266 milyar dolarlık taahhüt vermesi, Alphabet, Microsoft, Nvidia ve Broadcom gibi tedarikçilerin sipariş defterini besleyen paranın havadan gelmediğini gösteriyor.
Dün bu belgeler endeksi ve AI alt yapı şirketlerini biraz topladı, bu sürecin 16 Kasım haftasına kadar devam etmesi olası, tek başına endeksleri taşıyacak bir konu değil ancak paranın dönüşünün olduğunu görmek herkes için ikna edici.
Claude modellerini geliştiren Anthropic dün ABD Menkul Kıymetler ve Borsa Komisyonu'na (SEC) halka arz izahnamesini sundu, hisseler Nasdaq'ta "ANT" koduyla işlem görecek. Şirketin geliri 2026'nın ilk yarısında 16,3 milyar dolara ulaştı, bir yıl önceki aynı dönemde bu rakam 1,2 milyar dolardı. Fiyat aralığı, satılacak hisse sayısı ve değerleme ise henüz belli değil.
Bu dosya, yapay zeka yarışının en önemli laboratuvarlarından birinin defterlerini ilk kez bu kadar ayrıntılı görmemizi sağlıyor. Ekimde OpenAI üzerinden "yapay zekanın faturasını kim ödüyor" diye sormuştuk, izahname bu sorunun bir kısmına rakamla cevap veriyor. Rakamların yanında şirketin yapısı da alışılmışın dışında, halka arzda hisse alacak yatırımcı şirketin yönetiminde belirleyici olmayacak.
Anthropic'i henüz portföyümüze alamayız, ama halka arzın dokunduğu şirketlerin çoğu bizde. Ana portföyümüzdeki Alphabet hem Anthropic'in yatırımcısı hem çip tedarikçisi, Microsoft bulut ortağı, Nvidia ve Broadcom ise bu bilgi işlem zincirinin çipçileri. Değer portföyümüzdeki Travelers ile Eli Lilly ve ana portföyümüzdeki Walmart da izahnamede Claude kullanan müşteri örnekleri arasında.
Gelir ne kadar hızlı büyüyor?Anthropic'in geliri 2024'te 386 milyon dolardı, 2025'te 4,6 milyar dolara çıktı. Bu yılın ilk yarısı tek başına geçen yılın tamamının üç buçuk katı, ikinci çeyrekte yıllık büyüme %1.368 oldu. Kıyas için ekimdeki yazımızda OpenAI'ın 2026'nın tamamı için 36 milyar dolar gelir hedeflediğini yazmıştık.
Büyümenin kaynağı kurumsal müşteriler, şirkete yılda 100 bin dolardan fazla ödeyen müşteri sayısı bir yılda 950'den 11.900'e çıktı, yılda 10 milyon dolardan fazla ödeyen yaklaşık 250 müşteri var. Şirket net gelir tutma oranını yaklaşık %900 olarak açıklıyor. Bu oran mevcut müşterilerin harcamasının nasıl değiştiğini ölçüyor, kabaca bir yıl önce 100 dolar harcayan müşteri grubunun bugün 900 dolar harcaması gibi düşünebilirsiniz. Yapay zekanın yarattığı verimlilik, şirketler için bir devam zorunluluğu üretiyor.
Ancak bu hızın bir bedeli var. Üçüncü çeyrek gelirinin %80'inden fazlası son altı ayda piyasaya çıkan modellerden geldi, yani şirket öne geçen tek bir rakip modelde gelirinin büyük kısmını hızla kaybedebilir. İlk dokuz ayda en büyük beş müşteri gelirin yaklaşık dörtte birini oluşturdu. Büyümeyi sürdürmenin maliyeti de hızla artıyor, satış ve pazarlama gideri bir yılda ilk yarı itibarıyla 120 milyon dolardan 3,2 milyar dolara çıktı. Yani aslında klasik bir agresif büyüme stratejisi var. Şunu eklemek isterim, 1 model OpenAI çok iyi çıkarınca müşteriler direk oraya kaymıyor, burada işler için özel geliştirilmiş ajanlar, yapay zeka modelleri var api kullanan o yüzden 100.000$ üstü 12.000 civarı müşteri çok önemli.
80 milyar dolarlık zarar nereden geliyor?Manşetlerdeki rakam ürkütücü, Anthropic ilk yarıda 80,7 milyar dolar net zarar yazdı, bu ilk yarı gelirinin beş katı. Fakat faaliyet zararı yalnızca 0,7 milyar dolar, geçen yılın aynı döneminde 2,1 milyar dolardı.
Zararın 72 milyar doları muhasebe kaydı. Anthropic bazı yatırımcılarına ileride hisseye dönüşecek borç senetleri vermiş, şirketin değeri yükseldikçe bu senetlerin değeri de artıyor ve muhasebe kuralları bu artışı zarar olarak yazdırıyor. Kasadan para çıkmıyor, bu kalem aslında şirket değerindeki hızlı artışın muhasebedeki yansıması. Şirketin tek seferlik kalemler ve hisse bazlı ödemeler hariç hesapladığı düzeltilmiş faaliyet kârı ise ilk yarıda 1,6 milyar dolarla artıya geçti. Bu çok önemli bir konu bu kadar erken aşamada faaliyet karı görmemiz çok çok önemli.
Fakat bu iki hesabın da yatırımcıya dönük bir yüzü var. Düzeltilmiş kârdan çıkarılan hisse bazlı ödemeler yalnızca ilk yarıda 2,2 milyar dolar, değeri artan borç senetleri de halka arzla hisseye dönüşecek. İkisi de yeni hissedarın payını sulandıran gerçek maliyetler. Yani pay alacak yatırımcılar için her zaman risk olarak görülmeli.
Bilgi işlem faturası ne kadar büyük?Anthropic'in en büyük gideri modelleri eğitmek ve çalıştırmak için kiraladığı bilgi işlem gücü. 2025'te bu gider 7,3 milyar dolarla gelirin üzerindeydi, bu yılın ilk yarısında 8,9 milyar dolar oldu ve gelir bu harcamanın neredeyse iki katına çıktı. Şirket verimlilik tarafında da çalışan başına yıllık gelirin bir yılda 1,4 milyon dolardan 6,6 milyon dolara yükseldiğini, eylülde kod tabanına yapılan katkıların %90'ından fazlasını Claude'un yazdığını söylüyor. Yani daha önce de söylediğim gibi verimlilki ilk buraya geliyor, gelişen AI kendini de geliştiriyor.
Asıl büyük rakam ise geleceğe dönük. Şirketin bulut ve veri merkezi şirketlerine verdiği sabit ve asgari ödeme taahhütleri 2025 sonunda 55 milyar dolardı, 30 Haziran'da 266 milyar dolara çıktı ve vadeleri 20 yıla kadar uzanıyor. Anthropic modellerini Amazon'un Trainium, Google'ın TPU, Nvidia ve AMD'nin çiplerinde çalıştırıyor, bu paranın büyük kısmı bu şirketlere gidecek.
Şirket izahnamede marjların bundan sonra daralabileceğini de açıkça yazıyor. Bilgi işlem kapasitesi 12-18 ay önceden sözleşiliyor, yeni kapasite devreye girdiğinde gider gelirden önce yazılıyor ve talep yetişmediğinde alınan kısa vadeli kapasite daha pahalıya geliyor. Bu yüzden ilk yarıdaki kârlılık tablosunun düz bir çizgide devam etmesi beklenmemeli.
Hisse alan şirketi yönetebilecek mi?Anthropic bir kamu yararı şirketi, yani yönetim kurulu hissedarların kârını şirketin kuruluş amacı olan "yapay zekanın insanlığın uzun vadeli yararına geliştirilmesi" ile dengelemek zorunda. Halka arzdan sonra beş ayrı hisse sınıfı olacak ve satışa çıkan A sınıfı hisse bunların sadece biri.
Yedi kurucunun ortak şirketi, hiçbir ekonomik hakkı olmayan tek bir F sınıfı hisseyle oyların %50,1'ini elinde tutacak. Bağımsız bir vakıf olan Uzun Vadeli Fayda Vakfı ise yönetim kurulunun çoğunluğunu seçecek. Stratejik ortakların hisseleri oysuz, çalışanların oyu sınırlı. Bu yapı yüzünden şirket Nasdaq'ın bazı yönetim kurallarından muaf "kontrol edilen şirket" sayılacak.
Dikkat ettiyseniz bu, Meta'daki yapıdan bile farklı. Zuckerberg'in oy gücü ekonomik payının yaklaşık dört buçuk katıydı, Anthropic'in kurucularının F sınıfı hissesinde ise ekonomik pay hiç yok, oy ile sahiplik tamamen ayrılmış.
Şirket bu yapıyı kısa vadeli baskıdan korunmak için kurduğunu söylüyor. Ancak yatırımcı açısından sonuç şu, yönetimi değiştirmek ya da bir kararı durdurmak için oyunuz yetmeyecek.
İzahnamedeki riskler neler?Risk bölümünde alışılmış maddelerin yanında bir yapay zeka şirketine özgü olanlar da var. Şirket modellerinin "kimsenin yönlendirmediği zararlı eylemler" de dahil istenmeyen ya da özerk biçimde davranabileceğini bir iş riski olarak yazıyor. Hukuk tarafında 2025 gelir tablosunda yazarların açtığı telif davası için 1,5 milyar dolarlık bir uzlaşma ödemesi görülüyor. İlerleyen yıllarda buranın artması çok doğal görülmeli.
Amazon, Google ve Microsoft aynı anda Anthropic'in bilgi işlem tedarikçisi, yatırımcısı, satış kanalı ve müşterisi, Google ise Gemini ile doğrudan rakibi. İzahname bu iç içe ilişkiyi ayrı bir çıkar çatışması riski olarak yazıyor. Bu şirketlerden biri kapasite ya da fiyat konusunda tavır değiştirirse Anthropic'in büyüme planı doğrudan etkilenir.
Bizim açımızdan anlamı ne?Bana göre izahnamenin portföyümüz için en önemli mesajı, yapay zeka harcamasının en az bir laboratuvarda gelirle karşılanmaya başlaması. Ekimde yapay zeka zincirindeki satışın arkasında "bu paranın karşılığı gelecek mi" sorusu vardı. Anthropic'in ilk yarıda bilgi işlem gideri kadar gelir üretmesi ve 266 milyar dolarlık taahhüt vermesi, Alphabet, Microsoft, Nvidia ve Broadcom gibi tedarikçilerin sipariş defterini besleyen paranın havadan gelmediğini gösteriyor.
Dün bu belgeler endeksi ve AI alt yapı şirketlerini biraz topladı, bu sürecin 16 Kasım haftasına kadar devam etmesi olası, tek başına endeksleri taşıyacak bir konu değil ancak paranın dönüşünün olduğunu görmek herkes için ikna edici.
Comments (0)