Page 1 failed to load.
Yatırım 101 - Nvidia Haftası, ABD Faizleri Yüzde 5’in Üzerinde
 More from Yatırım 101
Yatırım 101 - Borsa İstanbul’da faaliyetler toparlanıyor. Peki kârlar ne söylüyor?
About This Title
Günaydın, bugünlük bültenimizde şu başlıklar olacak: bu hafta piyasaların yüksek faiz ortamında teknoloji değerlemelerinin ve küresel büyümenin ne kadar dayanıklı kaldığını göreceğiz.
ABD’de faiz indirimi beklentisi yeniden faiz artırımı hesabına dönerken yapay zeka hisseleri Nvidia bilançosu öncesinde yeni bir sınav veriyor. Çin’den gelen zayıf üretim, tüketim ve yatırım verileri büyüme tarafındaki soru işaretlerini artırıyor. Türkiye’de ise petrolün 100 doların altında kalması destekleyici, ancak yüksek ABD faizleri ve içerideki bütçe görünümü finansal koşulların hızlı biçimde rahatlamasını zorlaştırıyor.
Fed yeniden sıkılaşmayı fiyatlıyorCuma günü açıklanan ABD ÜFE verisi ilk bakışta sınırlı rahatlama sağladı. Manşet üretici fiyatları aylık yüzde 0,3 ile beklentinin altında kalırken çekirdek artış yüzde 0,3 ile tahminlere paralel gerçekleşti.
Ancak yıllık ÜFE’nin yüzde 6,5’e yükselmesi ve eylül verisinin yukarı revize edilmesi fiyat baskısının henüz ortadan kalkmadığını gösterdi.
Piyasa aralık ayında 25 baz puanlık faiz artırımını büyük ölçüde fiyatlamaya devam ediyor. Buna karşılık 50 baz puanlık daha agresif adım ihtimali geriledi.
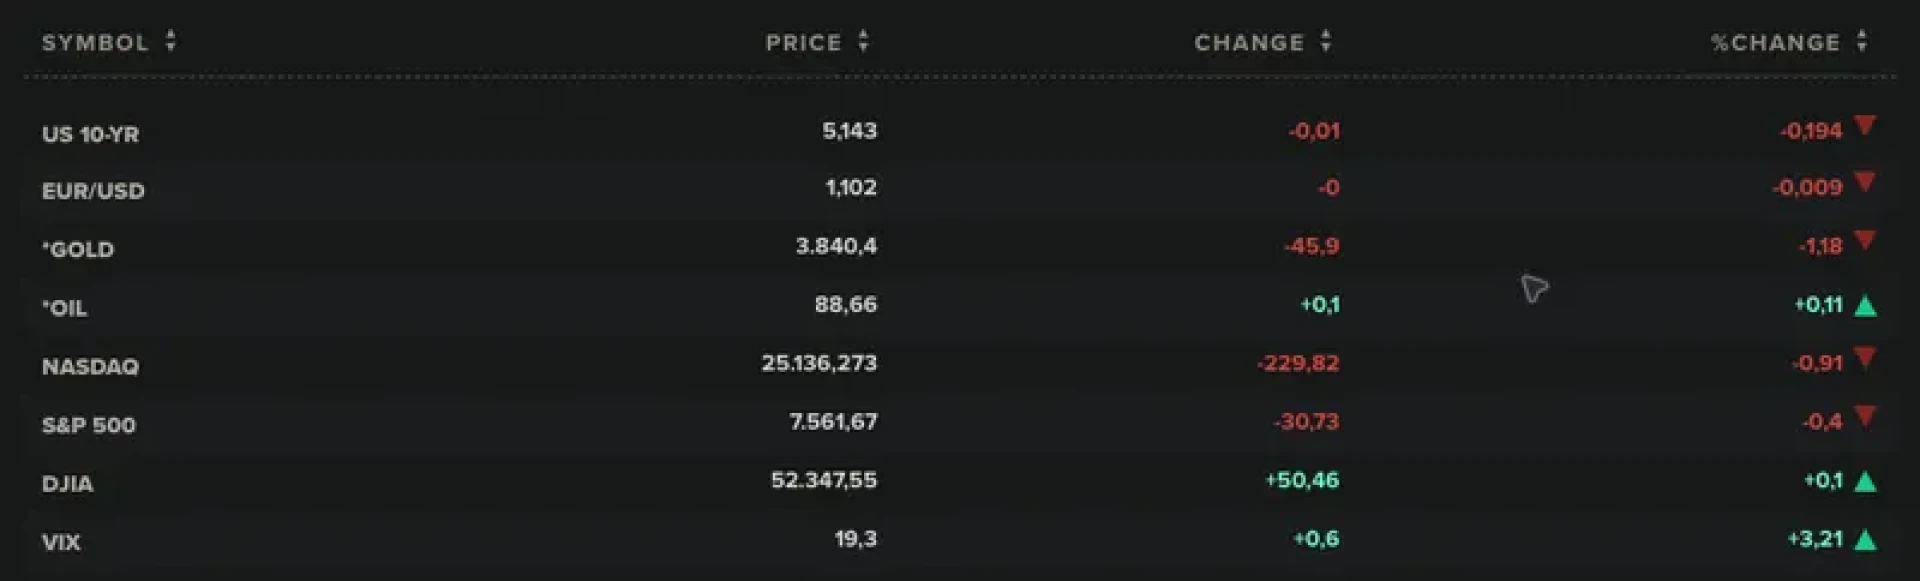
ABD 10 yıllık tahvil faizi haftayı yüzde 5,15, iki yıllık faiz yüzde 4,88 civarında tamamladı. Dolar Endeksi de 103’ün üzerine çıkarak güçlü kalmaya devam ediyor.
Bu hafta salı günkü perakende satışlar ve çarşamba açıklanacak Fed tutanakları, bu faiz fiyatlamasının ne kadar kalıcı olduğunu gösterecek.
Yapay zekada bilanço sınavıTeknoloji tarafında haftanın ana olayı Nvidia bilançosu.
Şirketin piyasa değerinde son haftalarda ciddi bir düzeltme yaşanırken yatırımcıların sorusu yalnız mevcut büyüme değil. Yeni yönetimin yapay zeka altyapısına yönelik yüksek büyüme beklentisini koruyup koruyamayacağı daha önemli.
Bu noktada piyasanın yaklaşımı değişmiş durumda. Yapay zeka talebinin güçlü olması artık tek başına yeterli değil. Yatırımın finansmanı, veri merkezi kapasitesi, çip politikaları ve bu harcamaların ne zaman nakit akışına dönüşeceği birlikte değerlendiriliyor.
Anthropic’in planlanan halka arzı da aynı temanın başka bir ayağını gösterecek. Yatırımcıların doğrudan yapay zeka modeli geliştiren bir şirkete hangi değerleme üzerinden talep göstereceği, sektörün risk iştahı açısından önemli olacak.
Çin büyümede zorlanıyorÇin’den gelen ekim verileri beklentilerin altında kaldı.
Sanayi üretimi yıllık yüzde 4,8 artarken perakende satışlardaki büyüme yalnız yüzde 0,4 oldu. Sabit sermaye yatırımlarındaki daralma da beklentiden daha sert gerçekleşti.
Üretim, tüketim ve yatırım verilerinin aynı anda zayıflaması iç talepteki sorunun devam ettiğini gösteriyor.
Bu nedenle piyasalar artık yalnız faiz indirimi değil, konut sektörü ve tüketimi doğrudan destekleyecek mali adımlar görmek istiyor.
Cuma günü açıklanacak Çin kredi ana faiz oranlarında değişiklik beklenmiyor.
Trump-Xi görüşmesiHaftanın diğer önemli başlığı ABD Başkanı Trump ile Çin Devlet Başkanı Xi Jinping arasında beklenen görüşme.
Tarifeler, Çin’in ABD tarım ürünleri alımları, yarı iletken kısıtlamaları ve nadir toprak elementleri gündemin merkezinde.
Mevcut ticaret ateşkesinin uzaması ve kritik mineraller konusunda ilerleme sağlanması teknoloji, otomotiv ve sanayi metalleri açısından rahatlama yaratabilir.
Buna karşılık yeni ihracat kısıtlamaları veya görüşmelerde ilerleme sağlanamaması, zaten yüksek faiz baskısı altında bulunan teknoloji hisselerinde oynaklığı artırabilir.
Avrupa’da enflasyon hala yüksekEuro Bölgesi’nde nihai enflasyon verisi ve ECB Finansal İstikrar Raporu takip edilecek.
Yıllık enflasyonun yüzde 4 civarında teyit edilmesi bekleniyor. Bu seviye ECB’nin yüzde 2 hedefinin belirgin biçimde üzerinde.
Enerji fiyatlarındaki son gerileme destekleyici ancak ücret ve hizmet enflasyonunun yüksek kalması hızlı bir gevşeme alanı yaratmıyor.
Bankacılık tarafında ise sermaye yeterliliği, ticari gayrimenkul ve tahvil portföylerindeki değer kayıpları yeniden gündeme gelebilir.
Petrol ve metallerBrent petrol haftaya 95-96 dolar civarında giriyor.
Çin’den gelen zayıf veriler talep görünümünü baskılarken İran ve Hürmüz kaynaklı arz riskleri fiyatın daha sert gerilemesini engelliyor.
Türkiye açısından 100 doların altındaki petrol hala destekleyici. Ancak 90 doların altına doğru kalıcı bir hareket olmadan enerji kaynaklı enflasyon baskısının tamamen ortadan kalktığını söylemek zor.
Altın ise 3.900 doların hemen altında. Kısa vadede yönü jeopolitikten çok ABD reel faizleri ve dolar belirliyor. Şahin Fed mesajları altını baskılarken ticaret veya jeopolitik risklerin yeniden artması güvenli liman talebini destekleyebilir.
Borsa İstanbulBIST 100 geçen haftayı yüzde 3,14 yükselişle 11.842 puanda tamamladı. Böylece yedi haftalık düşüşün ardından başlayan tepki ikinci haftaya taşındı.
BIST 100 dışındaki hisselerde yüzde 3,39, ulaştırma endeksinde ise yüzde 6’nın üzerinde yükseliş görüldü.
Burada olumlu olan yalnız endeksin yükselmesi değil, alımların büyük hisselerin dışına yayılması.
Petrolün 100 doların altında kalması ulaştırma ve bankacılık tarafını desteklerken fon tasfiyelerinde ilerleme de piyasanın üzerindeki satış baskısını azaltıyor.
Bundan sonraki aşamada yükselişin kalitesi için işlem hacminin yeniden güçlenmesi ve piyasa genişliğinin korunması önemli olacak.
Fon ödemelerinde son aşamaya doğruFonlarda ödeme süreci ilerlemeye devam ediyor.
Son açıklamalara göre 119 fonda yaklaşık 445 bin yatırımcıya toplam 161 milyar TL ödeme yapıldı. Bunun 144,7 milyar TL’si nakit, 16,2 milyar TL’si ayni ödeme.
Ara ödemelerin kalan bölümünün önümüzdeki bir iki hafta içinde tamamlanması planlanıyor.
SPK’nın tasfiyedeki büyük payların doğrudan borsada satılması yerine şirketlere geri alım yoluyla devredilmesine imkan tanıması da piyasa üzerinde oluşabilecek zorunlu satış baskısını sınırlamayı amaçlıyor.
Bundan sonra asıl soru, kalan daha düşük likiditeli varlıkların hangi hızda ve hangi fiyatlardan nakde çevrilebileceği.
Bütçe ve tahvil faizleriBugün içeride ekim merkezi yönetim bütçe dengesi açıklanacak.
İlk dokuz ayda bütçe açığı 1,84 trilyon TL’ye ulaşmış durumda. Ekim Hazine nakit dengesinin de yüksek açık vermesi maliye tarafındaki baskının devam ettiğini gösteriyor.
Bütçe açığının yüksek kalması Hazine’nin borçlanma ihtiyacını artırabilir. Bu da TCMB faiz indirse bile uzun vadeli piyasa faizlerinin aynı hızda gerilemesini zorlaştırabilir.
Bankalar açısından bu tablo çift yönlü. Faiz indirimi kredi ve fonlama tarafını desteklerken yüksek tahvil faizleri bilanço ve finansman maliyetleri üzerinde baskı yaratabilir.
Günün ajandasıBugün saat 11.00’de ekim merkezi yönetim bütçe dengesi açıklanacak.
Saat 10.00’da ücretli çalışan istatistikleri, motorlu kara taşıtları ve ticari gayrimenkul fiyat endeksi gelecek.
Fed Başkanı Kevin Warsh’ın akşam saatlerindeki konuşması da faiz beklentileri açısından takip edilecek.
Haftanın devamında salı ABD perakende satışları ve Türkiye konut verileri, çarşamba Fed tutanakları, perşembe Trump-Xi görüşmesi ve Anthropic halka arzı, cuma ise Avrupa ücret göstergeleri ile Çin faiz kararları öne çıkacak.
KapanışBu hafta fiyatlamanın merkezinde tek soru var: yüksek faizler sürerken büyüme ve teknoloji değerlemeleri ne kadar dirençli kalabilecek?
ABD tahvil faizlerinin yüzde 5 üzerinde kalması riskli varlıklar açısından temel baskı unsuru. Türkiye tarafında ise 100 doların altındaki petrol ve fon tasfiyelerindeki ilerleme bu baskıya karşı önemli iki destek olmaya devam ediyor.
Herkese güzel bir hafta dilerim.
Günaydın, bugünlük bültenimizde şu başlıklar olacak: bu hafta piyasaların yüksek faiz ortamında teknoloji değerlemelerinin ve küresel büyümenin ne kadar dayanıklı kaldığını göreceğiz.
ABD’de faiz indirimi beklentisi yeniden faiz artırımı hesabına dönerken yapay zeka hisseleri Nvidia bilançosu öncesinde yeni bir sınav veriyor. Çin’den gelen zayıf üretim, tüketim ve yatırım verileri büyüme tarafındaki soru işaretlerini artırıyor. Türkiye’de ise petrolün 100 doların altında kalması destekleyici, ancak yüksek ABD faizleri ve içerideki bütçe görünümü finansal koşulların hızlı biçimde rahatlamasını zorlaştırıyor.
Fed yeniden sıkılaşmayı fiyatlıyorCuma günü açıklanan ABD ÜFE verisi ilk bakışta sınırlı rahatlama sağladı. Manşet üretici fiyatları aylık yüzde 0,3 ile beklentinin altında kalırken çekirdek artış yüzde 0,3 ile tahminlere paralel gerçekleşti.
Ancak yıllık ÜFE’nin yüzde 6,5’e yükselmesi ve eylül verisinin yukarı revize edilmesi fiyat baskısının henüz ortadan kalkmadığını gösterdi.
Piyasa aralık ayında 25 baz puanlık faiz artırımını büyük ölçüde fiyatlamaya devam ediyor. Buna karşılık 50 baz puanlık daha agresif adım ihtimali geriledi.
ABD 10 yıllık tahvil faizi haftayı yüzde 5,15, iki yıllık faiz yüzde 4,88 civarında tamamladı. Dolar Endeksi de 103’ün üzerine çıkarak güçlü kalmaya devam ediyor.
Bu hafta salı günkü perakende satışlar ve çarşamba açıklanacak Fed tutanakları, bu faiz fiyatlamasının ne kadar kalıcı olduğunu gösterecek.
Yapay zekada bilanço sınavıTeknoloji tarafında haftanın ana olayı Nvidia bilançosu.
Şirketin piyasa değerinde son haftalarda ciddi bir düzeltme yaşanırken yatırımcıların sorusu yalnız mevcut büyüme değil. Yeni yönetimin yapay zeka altyapısına yönelik yüksek büyüme beklentisini koruyup koruyamayacağı daha önemli.
Bu noktada piyasanın yaklaşımı değişmiş durumda. Yapay zeka talebinin güçlü olması artık tek başına yeterli değil. Yatırımın finansmanı, veri merkezi kapasitesi, çip politikaları ve bu harcamaların ne zaman nakit akışına dönüşeceği birlikte değerlendiriliyor.
Anthropic’in planlanan halka arzı da aynı temanın başka bir ayağını gösterecek. Yatırımcıların doğrudan yapay zeka modeli geliştiren bir şirkete hangi değerleme üzerinden talep göstereceği, sektörün risk iştahı açısından önemli olacak.
Çin büyümede zorlanıyorÇin’den gelen ekim verileri beklentilerin altında kaldı.
Sanayi üretimi yıllık yüzde 4,8 artarken perakende satışlardaki büyüme yalnız yüzde 0,4 oldu. Sabit sermaye yatırımlarındaki daralma da beklentiden daha sert gerçekleşti.
Üretim, tüketim ve yatırım verilerinin aynı anda zayıflaması iç talepteki sorunun devam ettiğini gösteriyor.
Bu nedenle piyasalar artık yalnız faiz indirimi değil, konut sektörü ve tüketimi doğrudan destekleyecek mali adımlar görmek istiyor.
Cuma günü açıklanacak Çin kredi ana faiz oranlarında değişiklik beklenmiyor.
Trump-Xi görüşmesiHaftanın diğer önemli başlığı ABD Başkanı Trump ile Çin Devlet Başkanı Xi Jinping arasında beklenen görüşme.
Tarifeler, Çin’in ABD tarım ürünleri alımları, yarı iletken kısıtlamaları ve nadir toprak elementleri gündemin merkezinde.
Mevcut ticaret ateşkesinin uzaması ve kritik mineraller konusunda ilerleme sağlanması teknoloji, otomotiv ve sanayi metalleri açısından rahatlama yaratabilir.
Buna karşılık yeni ihracat kısıtlamaları veya görüşmelerde ilerleme sağlanamaması, zaten yüksek faiz baskısı altında bulunan teknoloji hisselerinde oynaklığı artırabilir.
Avrupa’da enflasyon hala yüksekEuro Bölgesi’nde nihai enflasyon verisi ve ECB Finansal İstikrar Raporu takip edilecek.
Yıllık enflasyonun yüzde 4 civarında teyit edilmesi bekleniyor. Bu seviye ECB’nin yüzde 2 hedefinin belirgin biçimde üzerinde.
Enerji fiyatlarındaki son gerileme destekleyici ancak ücret ve hizmet enflasyonunun yüksek kalması hızlı bir gevşeme alanı yaratmıyor.
Bankacılık tarafında ise sermaye yeterliliği, ticari gayrimenkul ve tahvil portföylerindeki değer kayıpları yeniden gündeme gelebilir.
Petrol ve metallerBrent petrol haftaya 95-96 dolar civarında giriyor.
Çin’den gelen zayıf veriler talep görünümünü baskılarken İran ve Hürmüz kaynaklı arz riskleri fiyatın daha sert gerilemesini engelliyor.
Türkiye açısından 100 doların altındaki petrol hala destekleyici. Ancak 90 doların altına doğru kalıcı bir hareket olmadan enerji kaynaklı enflasyon baskısının tamamen ortadan kalktığını söylemek zor.
Altın ise 3.900 doların hemen altında. Kısa vadede yönü jeopolitikten çok ABD reel faizleri ve dolar belirliyor. Şahin Fed mesajları altını baskılarken ticaret veya jeopolitik risklerin yeniden artması güvenli liman talebini destekleyebilir.
Borsa İstanbulBIST 100 geçen haftayı yüzde 3,14 yükselişle 11.842 puanda tamamladı. Böylece yedi haftalık düşüşün ardından başlayan tepki ikinci haftaya taşındı.
BIST 100 dışındaki hisselerde yüzde 3,39, ulaştırma endeksinde ise yüzde 6’nın üzerinde yükseliş görüldü.
Burada olumlu olan yalnız endeksin yükselmesi değil, alımların büyük hisselerin dışına yayılması.
Petrolün 100 doların altında kalması ulaştırma ve bankacılık tarafını desteklerken fon tasfiyelerinde ilerleme de piyasanın üzerindeki satış baskısını azaltıyor.
Bundan sonraki aşamada yükselişin kalitesi için işlem hacminin yeniden güçlenmesi ve piyasa genişliğinin korunması önemli olacak.
Fon ödemelerinde son aşamaya doğruFonlarda ödeme süreci ilerlemeye devam ediyor.
Son açıklamalara göre 119 fonda yaklaşık 445 bin yatırımcıya toplam 161 milyar TL ödeme yapıldı. Bunun 144,7 milyar TL’si nakit, 16,2 milyar TL’si ayni ödeme.
Ara ödemelerin kalan bölümünün önümüzdeki bir iki hafta içinde tamamlanması planlanıyor.
SPK’nın tasfiyedeki büyük payların doğrudan borsada satılması yerine şirketlere geri alım yoluyla devredilmesine imkan tanıması da piyasa üzerinde oluşabilecek zorunlu satış baskısını sınırlamayı amaçlıyor.
Bundan sonra asıl soru, kalan daha düşük likiditeli varlıkların hangi hızda ve hangi fiyatlardan nakde çevrilebileceği.
Bütçe ve tahvil faizleriBugün içeride ekim merkezi yönetim bütçe dengesi açıklanacak.
İlk dokuz ayda bütçe açığı 1,84 trilyon TL’ye ulaşmış durumda. Ekim Hazine nakit dengesinin de yüksek açık vermesi maliye tarafındaki baskının devam ettiğini gösteriyor.
Bütçe açığının yüksek kalması Hazine’nin borçlanma ihtiyacını artırabilir. Bu da TCMB faiz indirse bile uzun vadeli piyasa faizlerinin aynı hızda gerilemesini zorlaştırabilir.
Bankalar açısından bu tablo çift yönlü. Faiz indirimi kredi ve fonlama tarafını desteklerken yüksek tahvil faizleri bilanço ve finansman maliyetleri üzerinde baskı yaratabilir.
Günün ajandasıBugün saat 11.00’de ekim merkezi yönetim bütçe dengesi açıklanacak.
Saat 10.00’da ücretli çalışan istatistikleri, motorlu kara taşıtları ve ticari gayrimenkul fiyat endeksi gelecek.
Fed Başkanı Kevin Warsh’ın akşam saatlerindeki konuşması da faiz beklentileri açısından takip edilecek.
Haftanın devamında salı ABD perakende satışları ve Türkiye konut verileri, çarşamba Fed tutanakları, perşembe Trump-Xi görüşmesi ve Anthropic halka arzı, cuma ise Avrupa ücret göstergeleri ile Çin faiz kararları öne çıkacak.
KapanışBu hafta fiyatlamanın merkezinde tek soru var: yüksek faizler sürerken büyüme ve teknoloji değerlemeleri ne kadar dirençli kalabilecek?
ABD tahvil faizlerinin yüzde 5 üzerinde kalması riskli varlıklar açısından temel baskı unsuru. Türkiye tarafında ise 100 doların altındaki petrol ve fon tasfiyelerindeki ilerleme bu baskıya karşı önemli iki destek olmaya devam ediyor.
Herkese güzel bir hafta dilerim.
Comments (0)