Page 1 failed to load.
Yatırım 101 - Temettü Verimleri Yükseldi: Bu Oranlar Ne Kadar Sürdürülebilir?
 More from Yatırım 101
Yatırım 101 - Borsa İstanbul’da faaliyetler toparlanıyor. Peki kârlar ne söylüyor?
About This Title
Borsadaki düşüşle birlikte temettü hisselerine yeniden bakıyorum. Hisse fiyatları geriledikçe geçmişte dağıtılan kâr payının bugünkü fiyata oranı yükseliyor. Bazı şirketlerde bu oran yüzde 20’yi aşmış durumda.
Uzun vadeli yatırım açısından burada incelenmeye değer şirketler var. Fakat yüksek temettü verimini tek başına alım gerekçesi olarak görmüyorum. Benim için belirleyici soru, şirketin geçmişte dağıttığı parayı yeniden kazanıp dağıtabilecek durumda olup olmadığı.
Temettü verimi neden yükseliyor?Temettü verimi, hisse başına dağıtılan kâr payının hisse fiyatına bölünmesiyle hesaplanıyor.
Bir şirketin hisse başına yıllık 10 TL temettü ödediğini düşünelim. Hisse 100 TL iken verim yüzde 10 olur. Fiyat 80 TL’ye düştüğünde aynı ödeme yüzde 12,5’e karşılık gelir. Şirketin dağıttığı para değişmez; daha düşük fiyattan alım yapan yatırımcının ödediği tutara göre temettü oranı yükselir.
Bu nedenle verimdeki artışın kaynağına bakıyorum. Şirket daha fazla para mı dağıtıyor, yoksa hissesi düştüğü için mi oran yükseliyor? İkinci durumda fiyatın neden gerilediğini anlamak gerekiyor.
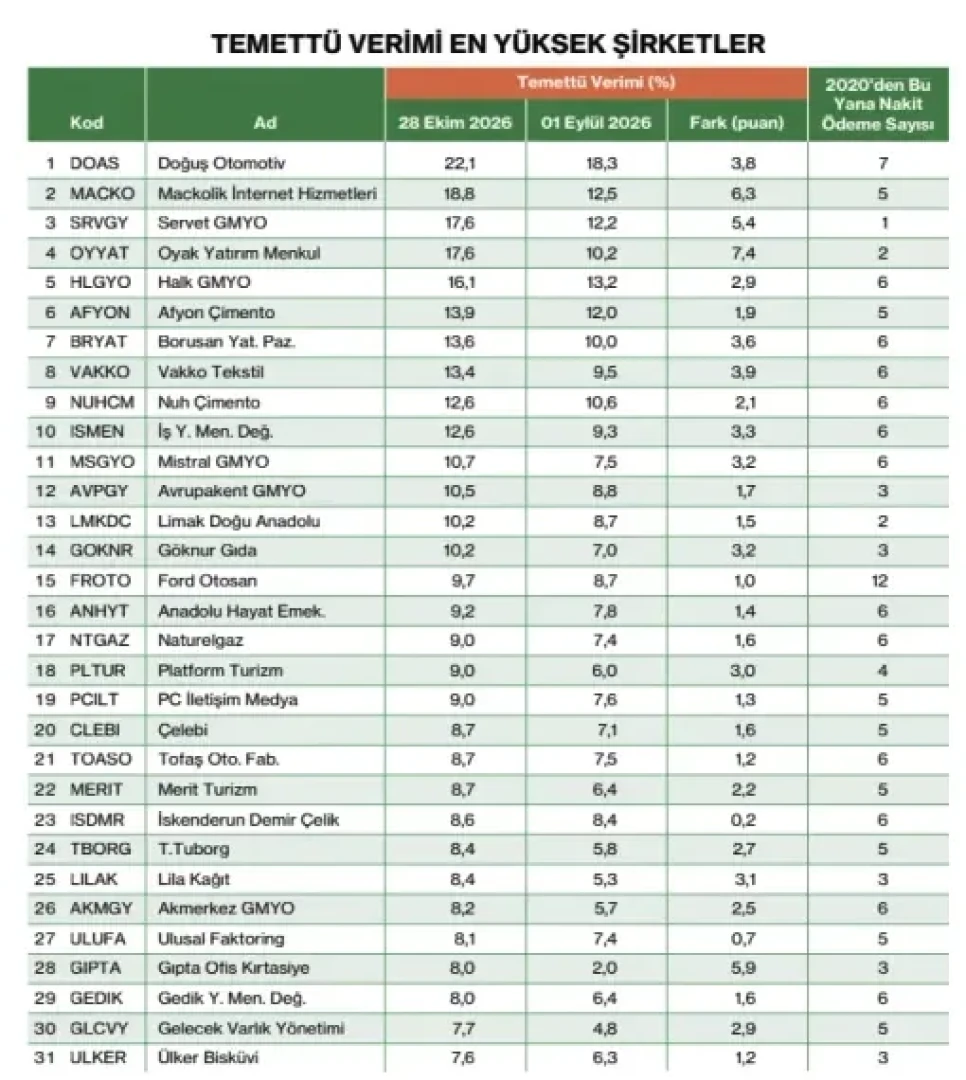
Yüzde 20’yi aşan oranları nasıl okuyorum?28 Ekim 2026 tarihli hesaplamada Doğuş Otomotiv’in temettü verimi yüzde 22,1, Maçkolik’in yüzde 18,8, Servet GYO ile Oyak Yatırım’ın ise yüzde 17,6 düzeyinde.
Bunlar geçmiş dağıtımların ilgili tarihteki hisse fiyatlarına oranları. Bugün bu hisseleri alan yatırımcının önümüzdeki yıl aynı oranda temettü alacağını söylemiyor.
Örneğin yüzde 22,1 görünen verimin dayandığı hisse başına ödeme, bir sonraki dönemde yarıya düşerse alış fiyatına göre hesaplanan oran yüzde 11,05’e iner. Hissenin düşük fiyatı tek başına yeterli olmaz; dağıtılacak tutarın da korunması gerekir.
Bu oranları şirketleri araştırmak için kullanıyorum. Bir sonraki adımda kârın hangi faaliyetlerden geldiğine, nakde dönüşüp dönüşmediğine ve dağıtımın tekrarlanabilir olup olmadığına bakıyorum.
Verimi en fazla yükselen şirketlerde ne olmuş?Yaklaşık son bir buçuk aylık karşılaştırmada temettü verimi Oyak Yatırım’da 7,4 puan, Maçkolik’te 6,3 puan, Gıpta Ofis Kırtasiye’de 5,9 puan ve Servet GYO’da 5,4 puan yükselmiş.
Burada yüzde ile puanı ayırmak gerekiyor. Bir verimin yüzde 10’dan yüzde 15’e çıkması, 5 puanlık artış demek.
Hisse fiyatlarındaki gerileme bu hesapları yukarı taşıyor. Ancak aynı dönemde yapılan yeni bir temettü ödemesi de hesaplamaya giren toplam tutarı değiştirebilir. Her şirkette artışın ne kadarının fiyat düşüşünden, ne kadarının dağıtılan tutardan kaynaklandığını ayrı incelemek gerekir.
Ben bu listeyi doğrudan “en fazla ucuzlayan şirketler” şeklinde okumuyorum. Geçmiş temettünün bugünkü fiyata oranı yükselmiş olabilir; şirketin gelecekte kazanacağı para azalıyorsa değerleme hesabı da değişir.
Düzenli temettü geçmişine neden bakıyorum?Halk GYO, Afyon Çimento, Borusan Yatırım Pazarlama, Vakko Tekstil, Nuh Çimento, İş Yatırım Menkul Değerler ve Mistral GYO, 2020’den itibaren incelenen dönemde beş veya altı dağıtımla listede yer alıyor.
Yıllara yayılan ödeme geçmişini önemsiyorum. Tek seferlik yüksek bir temettü, şirketin her yıl aynı miktarı dağıtabileceğini söylemez. Varlık satışı veya geçmiş yıllarda biriktirilen kaynaklar, belirli bir dönemde ödemeyi yükseltmiş olabilir.
Düzenli dağıtım yapan şirketlerde de yalnızca ödeme yapılıp yapılmadığına bakmıyorum. Hisse başına tutarın nasıl değiştiği ve enflasyon karşısında alım gücünü koruyup korumadığı da hesabın içinde.
Her yıl ödeme yapan fakat dağıttığı tutar uzun süre aynı kalan bir şirket, yatırımcısının nakit gelirini reel olarak artırmamış olabilir.
Taksit sayısı ile dağıtım geçmişi aynı şey değilDoğuş Otomotiv’de ödeme sayısını değerlendirirken taksitleri ayırmak gerekiyor. Aynı yıl için kararlaştırılan temettünün birkaç parçada ödenmesi, şirketin farklı yıllarda yaptığı dağıtımlarla aynı anlama gelmez.
Bir şirketin temettüyü tek seferde, diğerinin birkaç taksitte ödemesi yıllık toplam tutarı kendiliğinden değiştirmez. Yatırımcının nakde hangi tarihlerde ulaşacağını değiştirir.
Bu nedenle şirketleri karşılaştırırken kaç kez ödeme yapıldığından çok, kaç farklı yılda dağıtım yapıldığına ve her yıl hisse başına toplam ne kadar ödendiğine bakıyorum.
Maçkolik ve Gıpta gibi borsa geçmişi daha kısa şirketlerde ise elimizde daha az veri var. İncelenen dönemde Maçkolik’in iki, Gıpta’nın bir dağıtımı bulunuyor. Bu geçmişle, farklı ekonomik koşullarda aynı politikayı sürdürüp sürdüremeyecekleri konusunda kesin bir sonuca varamıyorum.
Gelecek temettüyü şirketin nakit üretimi belirleyecekTemettü kapasitesini anlamak için net kâr rakamını okumak yetmiyor.
Şirket satış yapıp kâr yazmış olabilir ama alacağını henüz tahsil etmemiş olabilir. Stoklarını büyütmek için de nakit harcayabilir. Böyle bir durumda gelir tablosundaki kâr ile kasaya giren para farklılaşır.
Faaliyetlerden gelen nakdin yatırımlara ne ölçüde yettiğine bakıyorum. Şirketin mevcut işini sürdürmek ve planladığı yatırımları yapmak için harcadığı paradan sonra ne kaldığı, temettünün devamı açısından daha açıklayıcı.
Borç ödemeleri de bu hesabı değiştiriyor. Faiz gideri ve yaklaşan anapara ödemeleri daha fazla nakit gerektiriyorsa hissedara ayrılabilecek tutar azalabilir. Yönetim, kâr açıklansa bile parayı şirkette tutmayı tercih edebilir.
Bu yüzden geçmiş temettü verimini, güncel bilanço ve nakit akışından ayrı değerlendirmiyorum.
Yüksek verim ne zaman yanıltıcı olabilir?Bir hisse piyasa genelindeki satışlarla birlikte düşmüş olabilir. Şirketin kazançları ve ödeme kapasitesi korunuyorsa düşük alış fiyatı, gelecekteki temettüler açısından avantaj sağlayabilir.
Fakat fiyat düşüşü şirketin işindeki bozulmayla da bağlantılı olabilir. Satış hacmi geriliyor, kâr marjı daralıyor veya finansman giderleri yükseliyorsa geçmişteki ödeme geleceğe taşınamayabilir.
Hisse başına 10 TL temettü dağıtan bir şirket düşünelim. Hisse fiyatı 100 TL’den 50 TL’ye gerilediğinde geçmiş ödemeye göre verim yüzde 10’dan yüzde 20’ye çıkar. Sonraki temettü 3 TL’ye düşerse 50 TL’den alım yapan yatırımcının o ödeme üzerinden verimi yüzde 6 olur.
Benim yüksek oran gördüğümde kontrol ettiğim mesele bu: Fiyat mı geçici olarak geriledi, yoksa şirketin kazanma ve dağıtma kapasitesi mi azaldı?
Şirket özelinde inceleme yapmadan bu ayrımı kurmak mümkün değil.
Temettü, hisse fiyatından bağımsız bir kazanç değilYüzde 20 temettü verimini, yatırımcının parasının üzerine garanti olarak eklenecek yüzde 20 getiri şeklinde değerlendirmiyorum.
Nakit temettü dağıtımında teorik hisse fiyatı, son kapanış fiyatından hisse başına brüt temettü çıkarılarak hesaplanıyor. Örneğin 100 TL kapanış fiyatı ve 10 TL brüt temettü için teorik fiyat 90 TL oluyor. İşlem sırasında oluşacak fiyat ise alım satımlara bağlı.
Dolayısıyla toplam getiriyi hesaplarken alınan nakit ile elde kalan hissenin değerine birlikte bakmak gerekiyor. Hesaba geçen net temettü de brüt tutardan farklı olabilir.
Temettü alırken hissenin değer kaybetmesi mümkün. Aynı şekilde şirket kazancını büyütürse yatırımcı hem nakit ödeme alabilir hem de hissenin değer artışından yararlanabilir. Sonucu şirketin performansı ve hangi fiyattan alım yapıldığı belirler.
Yüksek Temettü Verimi Alım İçin Yeterli mi?Yüzde 20 temettü verimi gördüğümde, hesabı gelecek yıl alınabilecek ödeme üzerinden yeniden kuruyorum. Geçmişte hisse başına 10 TL dağıtan bir şirketi 50 TL’den almak, aynı ödeme tekrarlanırsa yüzde 20 brüt nakit getiri sağlar. Ancak sonraki dağıtım 4 TL’ye düşerse alış maliyetine göre oran yüzde 8 olur. Alım kararını değiştiren, geçmişteki 10 TL’nin ne kadarının tekrarlanabileceği.
Bunu anlamak için ödemenin kaynağına bakıyorum. Şirket temettüyü ürün veya hizmet satarak kazandığı paradan mı karşıladı? Yoksa bir gayrimenkulünü, iştirakini satarak mı nakit elde etti? Varlık satışından gelen para dağıtılmışsa aynı tutarı her yıl beklemek için bir dayanağım olmaz. Düzenli faaliyet gelirinden karşılanan ödemede ise satışların ve kâr marjının korunup korunmadığını incelerim.
Kârın kasaya girip girmediği de belirleyici. Örneğin şirket faaliyetlerinden 1 milyar TL nakit üretirken yatırımlara 700 milyon TL harcıyorsa geriye 300 milyon TL kalır. Aynı dönemde 600 milyon TL temettü dağıtması, aradaki farkı mevcut nakdinden veya başka bir kaynaktan karşılamasını gerektirir. Bir yıl bunu yapabilir. Her yıl yapabilmesi için nakit üretiminin artması, harcamalarının azalması veya birikmiş kaynaklarının yeterli olması gerekir.
Borçların vadesi de hissedara kalacak parayı etkiler. Yaklaşan borç ödemeleri yüksekse şirket geçmişteki temettüsünü korumak yerine nakdi bilançosunda tutabilir. Bu nedenle yalnızca açıklanan net kârdan hareketle gelecek yılın temettüsünü hesaplamıyorum.
Benim için alım gerekçesi, bugünkü fiyattan hesaplanan yüksek oranın bu kontrollerden sonra da makul kalması. Dağıtılabilir nakit azalırken hisse ucuzluyorsa ekrandaki yüzde 20 yanıltıcı olabilir. Kazanç ve nakit üretimi korunuyorsa fiyat düşüşü, aynı gelir akışına daha az para ödeyerek ortak olma imkânı verir.
Borsadaki düşüşle birlikte temettü hisselerine yeniden bakıyorum. Hisse fiyatları geriledikçe geçmişte dağıtılan kâr payının bugünkü fiyata oranı yükseliyor. Bazı şirketlerde bu oran yüzde 20’yi aşmış durumda.
Uzun vadeli yatırım açısından burada incelenmeye değer şirketler var. Fakat yüksek temettü verimini tek başına alım gerekçesi olarak görmüyorum. Benim için belirleyici soru, şirketin geçmişte dağıttığı parayı yeniden kazanıp dağıtabilecek durumda olup olmadığı.
Temettü verimi neden yükseliyor?Temettü verimi, hisse başına dağıtılan kâr payının hisse fiyatına bölünmesiyle hesaplanıyor.
Bir şirketin hisse başına yıllık 10 TL temettü ödediğini düşünelim. Hisse 100 TL iken verim yüzde 10 olur. Fiyat 80 TL’ye düştüğünde aynı ödeme yüzde 12,5’e karşılık gelir. Şirketin dağıttığı para değişmez; daha düşük fiyattan alım yapan yatırımcının ödediği tutara göre temettü oranı yükselir.
Bu nedenle verimdeki artışın kaynağına bakıyorum. Şirket daha fazla para mı dağıtıyor, yoksa hissesi düştüğü için mi oran yükseliyor? İkinci durumda fiyatın neden gerilediğini anlamak gerekiyor.
Yüzde 20’yi aşan oranları nasıl okuyorum?28 Ekim 2026 tarihli hesaplamada Doğuş Otomotiv’in temettü verimi yüzde 22,1, Maçkolik’in yüzde 18,8, Servet GYO ile Oyak Yatırım’ın ise yüzde 17,6 düzeyinde.
Bunlar geçmiş dağıtımların ilgili tarihteki hisse fiyatlarına oranları. Bugün bu hisseleri alan yatırımcının önümüzdeki yıl aynı oranda temettü alacağını söylemiyor.
Örneğin yüzde 22,1 görünen verimin dayandığı hisse başına ödeme, bir sonraki dönemde yarıya düşerse alış fiyatına göre hesaplanan oran yüzde 11,05’e iner. Hissenin düşük fiyatı tek başına yeterli olmaz; dağıtılacak tutarın da korunması gerekir.
Bu oranları şirketleri araştırmak için kullanıyorum. Bir sonraki adımda kârın hangi faaliyetlerden geldiğine, nakde dönüşüp dönüşmediğine ve dağıtımın tekrarlanabilir olup olmadığına bakıyorum.
Verimi en fazla yükselen şirketlerde ne olmuş?Yaklaşık son bir buçuk aylık karşılaştırmada temettü verimi Oyak Yatırım’da 7,4 puan, Maçkolik’te 6,3 puan, Gıpta Ofis Kırtasiye’de 5,9 puan ve Servet GYO’da 5,4 puan yükselmiş.
Burada yüzde ile puanı ayırmak gerekiyor. Bir verimin yüzde 10’dan yüzde 15’e çıkması, 5 puanlık artış demek.
Hisse fiyatlarındaki gerileme bu hesapları yukarı taşıyor. Ancak aynı dönemde yapılan yeni bir temettü ödemesi de hesaplamaya giren toplam tutarı değiştirebilir. Her şirkette artışın ne kadarının fiyat düşüşünden, ne kadarının dağıtılan tutardan kaynaklandığını ayrı incelemek gerekir.
Ben bu listeyi doğrudan “en fazla ucuzlayan şirketler” şeklinde okumuyorum. Geçmiş temettünün bugünkü fiyata oranı yükselmiş olabilir; şirketin gelecekte kazanacağı para azalıyorsa değerleme hesabı da değişir.
Düzenli temettü geçmişine neden bakıyorum?Halk GYO, Afyon Çimento, Borusan Yatırım Pazarlama, Vakko Tekstil, Nuh Çimento, İş Yatırım Menkul Değerler ve Mistral GYO, 2020’den itibaren incelenen dönemde beş veya altı dağıtımla listede yer alıyor.
Yıllara yayılan ödeme geçmişini önemsiyorum. Tek seferlik yüksek bir temettü, şirketin her yıl aynı miktarı dağıtabileceğini söylemez. Varlık satışı veya geçmiş yıllarda biriktirilen kaynaklar, belirli bir dönemde ödemeyi yükseltmiş olabilir.
Düzenli dağıtım yapan şirketlerde de yalnızca ödeme yapılıp yapılmadığına bakmıyorum. Hisse başına tutarın nasıl değiştiği ve enflasyon karşısında alım gücünü koruyup korumadığı da hesabın içinde.
Her yıl ödeme yapan fakat dağıttığı tutar uzun süre aynı kalan bir şirket, yatırımcısının nakit gelirini reel olarak artırmamış olabilir.
Taksit sayısı ile dağıtım geçmişi aynı şey değilDoğuş Otomotiv’de ödeme sayısını değerlendirirken taksitleri ayırmak gerekiyor. Aynı yıl için kararlaştırılan temettünün birkaç parçada ödenmesi, şirketin farklı yıllarda yaptığı dağıtımlarla aynı anlama gelmez.
Bir şirketin temettüyü tek seferde, diğerinin birkaç taksitte ödemesi yıllık toplam tutarı kendiliğinden değiştirmez. Yatırımcının nakde hangi tarihlerde ulaşacağını değiştirir.
Bu nedenle şirketleri karşılaştırırken kaç kez ödeme yapıldığından çok, kaç farklı yılda dağıtım yapıldığına ve her yıl hisse başına toplam ne kadar ödendiğine bakıyorum.
Maçkolik ve Gıpta gibi borsa geçmişi daha kısa şirketlerde ise elimizde daha az veri var. İncelenen dönemde Maçkolik’in iki, Gıpta’nın bir dağıtımı bulunuyor. Bu geçmişle, farklı ekonomik koşullarda aynı politikayı sürdürüp sürdüremeyecekleri konusunda kesin bir sonuca varamıyorum.
Gelecek temettüyü şirketin nakit üretimi belirleyecekTemettü kapasitesini anlamak için net kâr rakamını okumak yetmiyor.
Şirket satış yapıp kâr yazmış olabilir ama alacağını henüz tahsil etmemiş olabilir. Stoklarını büyütmek için de nakit harcayabilir. Böyle bir durumda gelir tablosundaki kâr ile kasaya giren para farklılaşır.
Faaliyetlerden gelen nakdin yatırımlara ne ölçüde yettiğine bakıyorum. Şirketin mevcut işini sürdürmek ve planladığı yatırımları yapmak için harcadığı paradan sonra ne kaldığı, temettünün devamı açısından daha açıklayıcı.
Borç ödemeleri de bu hesabı değiştiriyor. Faiz gideri ve yaklaşan anapara ödemeleri daha fazla nakit gerektiriyorsa hissedara ayrılabilecek tutar azalabilir. Yönetim, kâr açıklansa bile parayı şirkette tutmayı tercih edebilir.
Bu yüzden geçmiş temettü verimini, güncel bilanço ve nakit akışından ayrı değerlendirmiyorum.
Yüksek verim ne zaman yanıltıcı olabilir?Bir hisse piyasa genelindeki satışlarla birlikte düşmüş olabilir. Şirketin kazançları ve ödeme kapasitesi korunuyorsa düşük alış fiyatı, gelecekteki temettüler açısından avantaj sağlayabilir.
Fakat fiyat düşüşü şirketin işindeki bozulmayla da bağlantılı olabilir. Satış hacmi geriliyor, kâr marjı daralıyor veya finansman giderleri yükseliyorsa geçmişteki ödeme geleceğe taşınamayabilir.
Hisse başına 10 TL temettü dağıtan bir şirket düşünelim. Hisse fiyatı 100 TL’den 50 TL’ye gerilediğinde geçmiş ödemeye göre verim yüzde 10’dan yüzde 20’ye çıkar. Sonraki temettü 3 TL’ye düşerse 50 TL’den alım yapan yatırımcının o ödeme üzerinden verimi yüzde 6 olur.
Benim yüksek oran gördüğümde kontrol ettiğim mesele bu: Fiyat mı geçici olarak geriledi, yoksa şirketin kazanma ve dağıtma kapasitesi mi azaldı?
Şirket özelinde inceleme yapmadan bu ayrımı kurmak mümkün değil.
Temettü, hisse fiyatından bağımsız bir kazanç değilYüzde 20 temettü verimini, yatırımcının parasının üzerine garanti olarak eklenecek yüzde 20 getiri şeklinde değerlendirmiyorum.
Nakit temettü dağıtımında teorik hisse fiyatı, son kapanış fiyatından hisse başına brüt temettü çıkarılarak hesaplanıyor. Örneğin 100 TL kapanış fiyatı ve 10 TL brüt temettü için teorik fiyat 90 TL oluyor. İşlem sırasında oluşacak fiyat ise alım satımlara bağlı.
Dolayısıyla toplam getiriyi hesaplarken alınan nakit ile elde kalan hissenin değerine birlikte bakmak gerekiyor. Hesaba geçen net temettü de brüt tutardan farklı olabilir.
Temettü alırken hissenin değer kaybetmesi mümkün. Aynı şekilde şirket kazancını büyütürse yatırımcı hem nakit ödeme alabilir hem de hissenin değer artışından yararlanabilir. Sonucu şirketin performansı ve hangi fiyattan alım yapıldığı belirler.
Yüksek Temettü Verimi Alım İçin Yeterli mi?Yüzde 20 temettü verimi gördüğümde, hesabı gelecek yıl alınabilecek ödeme üzerinden yeniden kuruyorum. Geçmişte hisse başına 10 TL dağıtan bir şirketi 50 TL’den almak, aynı ödeme tekrarlanırsa yüzde 20 brüt nakit getiri sağlar. Ancak sonraki dağıtım 4 TL’ye düşerse alış maliyetine göre oran yüzde 8 olur. Alım kararını değiştiren, geçmişteki 10 TL’nin ne kadarının tekrarlanabileceği.
Bunu anlamak için ödemenin kaynağına bakıyorum. Şirket temettüyü ürün veya hizmet satarak kazandığı paradan mı karşıladı? Yoksa bir gayrimenkulünü, iştirakini satarak mı nakit elde etti? Varlık satışından gelen para dağıtılmışsa aynı tutarı her yıl beklemek için bir dayanağım olmaz. Düzenli faaliyet gelirinden karşılanan ödemede ise satışların ve kâr marjının korunup korunmadığını incelerim.
Kârın kasaya girip girmediği de belirleyici. Örneğin şirket faaliyetlerinden 1 milyar TL nakit üretirken yatırımlara 700 milyon TL harcıyorsa geriye 300 milyon TL kalır. Aynı dönemde 600 milyon TL temettü dağıtması, aradaki farkı mevcut nakdinden veya başka bir kaynaktan karşılamasını gerektirir. Bir yıl bunu yapabilir. Her yıl yapabilmesi için nakit üretiminin artması, harcamalarının azalması veya birikmiş kaynaklarının yeterli olması gerekir.
Borçların vadesi de hissedara kalacak parayı etkiler. Yaklaşan borç ödemeleri yüksekse şirket geçmişteki temettüsünü korumak yerine nakdi bilançosunda tutabilir. Bu nedenle yalnızca açıklanan net kârdan hareketle gelecek yılın temettüsünü hesaplamıyorum.
Benim için alım gerekçesi, bugünkü fiyattan hesaplanan yüksek oranın bu kontrollerden sonra da makul kalması. Dağıtılabilir nakit azalırken hisse ucuzluyorsa ekrandaki yüzde 20 yanıltıcı olabilir. Kazanç ve nakit üretimi korunuyorsa fiyat düşüşü, aynı gelir akışına daha az para ödeyerek ortak olma imkânı verir.
Comments (0)